केंद्र ने कर्नाटक हाई कोर्ट से कहा, कर छूट में 'जीवनसाथी' का दायरा बढ़ा तो क़रीब 159 क़ानून नहीं चल पाएँगे
शनिवार, 19 सितंबर को जस्टिस बी एम श्याम प्रसाद की एकल पीठ के सामने सॉलिसिटर जनरल तुषार मेहता ने बहस की। मामला 14.41 ग्राम के एक सोने के कड़े से शुरू हुआ था और अब आयकर क़ानून के एक परंतुक पर टिका है। अदालत ने कुछ तय नहीं किया। अगली तारीख़ 9 अक्टूबर है।
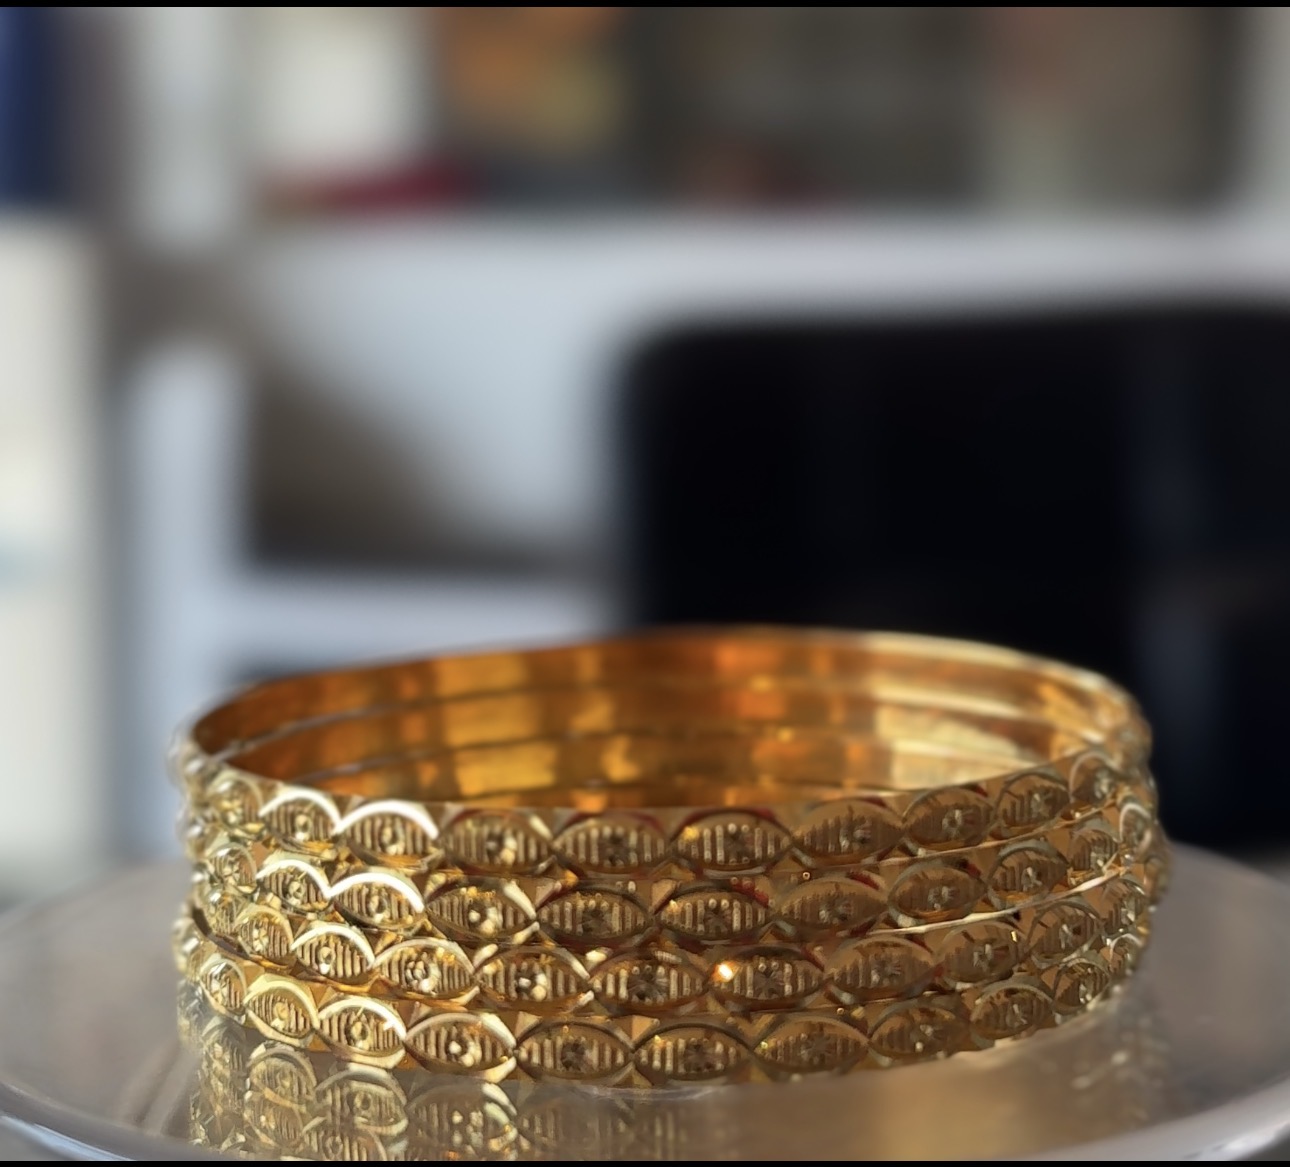
22 कैरेट सोने का एक कड़ा। वज़न 14.41 ग्राम, क़ीमत 1,15,500 रुपये। आउटलुक मनी ने 23 जुलाई 2026 को लिखा कि यह कड़ा घर की पुरानी चीज़ थी, अखिलेश गोडी को अपने पिता से मिली थी, और उन्होंने इसे अपने साथी अनुराग कालिया को रिश्ते की सालगिरह पर दिया।
आयकर क़ानून इस लेन-देन को तोहफ़ा नहीं मानता। वह इसे आमदनी मानता है। पूरे 1,15,500 रुपये को।
इसी कड़े से निकली याचिका शनिवार, 19 सितंबर 2026 को कर्नाटक हाई कोर्ट में जस्टिस बी एम श्याम प्रसाद के सामने लगी थी। केंद्र सरकार की तरफ़ से सॉलिसिटर जनरल तुषार मेहता ने बहस की। इंडियन एक्सप्रेस ने उसी शाम, मुस्तफ़ा प्लंबर के नाम से, बेंगलुरु से रिपोर्ट किया कि मेहता ने क़रीब 159 क़ानूनों के प्रावधानों का हवाला देते हुए कहा कि अगर अदालत ने आयकर क़ानून के इस शब्द में समलैंगिक जोड़ों को पढ़ लिया तो दूसरे क़ानूनों के बहुत सारे प्रावधान चल ही नहीं पाएँगे।
यह बहस है। फ़ैसला नहीं है।
अदालत ने 19 सितंबर को कुछ तय नहीं किया और कोई आदेश नहीं दिया। मामला 9 अक्टूबर के लिए रख दिया गया, यह तारीख़ इंडियन एक्सप्रेस की उसी रिपोर्ट में दर्ज है। नीचे जो कुछ है, वह दो चीज़ों का फ़र्क़ है: एक तरफ़ 19 सितंबर को अदालत में क्या कहा गया, दूसरी तरफ़ क़ानून की किताब में क्या लिखा है।
पचास हज़ार की लकीर पूरी रक़म पर पड़ती है, उससे ऊपर की रक़म पर नहीं
आयकर अधिनियम, 1961 की धारा 56(2)(x) कहती है कि 1 अप्रैल 2017 के बाद अगर कोई व्यक्ति बिना क़ीमत चुकाए किसी से पैसा या तय क़िस्म की संपत्ति पाता है और साल भर में उसका कुल मूल्य 50,000 रुपये से ऊपर चला जाता है, तो वह सब "अन्य स्रोतों से आय" है। यहाँ एक बारीकी है जो ज़्यादातर लोग चूक जाते हैं। कर 50,000 से ऊपर वाले हिस्से पर नहीं लगता।
पूरी रक़म आमदनी में जुड़ती है।
धारा उचित बाज़ार मूल्य पर चलती है। रिपोर्टों में दर्ज 1,15,500 रुपये को वही मूल्य मानकर देखिए तो उसमें से 65,500 नहीं, पूरी रक़म उस साल की आमदनी में जुड़ेगी और पाने वाले के स्लैब पर कर लगेगा। सिर्फ़ समझने के लिए एक मोटा हिसाब। अगर पाने वाला 30 फ़ीसदी के स्लैब में है तो यह 34,650 रुपये बनता है, उपकर अलग। यह गिनती इस मामले के काग़ज़ों से नहीं आई। धारा के पाठ से आई है।
कर देने वाला कौन है, यह भी उलटा है। तोहफ़ा देने वाला नहीं, पाने वाला।
धारा किस-किस चीज़ पर लगती है, इसकी सूची बंद है। व्याख्या में "संपत्ति" के नीचे नौ चीज़ें गिनाई गई हैं: ज़मीन या इमारत, शेयर और प्रतिभूतियाँ, ज़ेवर, पुरातात्विक संग्रह, ड्रॉइंग, पेंटिंग, मूर्तियाँ, कला की कोई कृति, और सोना-चाँदी जैसी धातु की सिल्ली। वित्त अधिनियम, 2022 ने 1 अप्रैल 2023 से इस खंड के लिए दसवीं चीज़ जोड़ दी, वर्चुअल डिजिटल एसेट, यानी क्रिप्टो जैसी चीज़ें। धारा 2(14) की पहली व्याख्या "ज़ेवर" को सोने, चाँदी, प्लैटिनम या किसी और क़ीमती धातु के गहनों तक खोलती है, चाहे उनमें नग जड़े हों या नहीं। सोने का कड़ा इस सूची में है। मोटर कार नहीं है। किसी को कार तोहफ़े में मिले तो यह धारा उस पर चलती ही नहीं, क्योंकि कार इस सूची में कहीं नहीं आती।
ज़मीन-मकान के लिए पैमाना अलग है। बिना क़ीमत मिले तो स्टांप ड्यूटी वाला मूल्य, और कुछ क़ीमत देकर मिले तो स्टांप ड्यूटी मूल्य और चुकाई गई क़ीमत का फ़र्क़, बशर्ते वह फ़र्क़ 50,000 रुपये या क़ीमत के 10 फ़ीसदी, इन दोनों में से जो बड़ा हो, उससे ज़्यादा हो। यानी एक साथी दूसरे के नाम फ़्लैट कर दे तो रक़म छोटी नहीं रहती।
'रिश्तेदार' की सात कड़ियों में चार बार जीवनसाथी है
धारा 56(2)(x) की मार से बाहर निकलने का रास्ता परंतुक है, और उसका पहला ही खंड कहता है कि यह धारा "किसी रिश्तेदार से" मिली रक़म या संपत्ति पर नहीं लगेगी। रिश्तेदार कौन है, यह खंड (vii) की व्याख्या से आता है, जिसे खंड (x) अपने लिए उधार लेता है। किसी व्यक्ति के लिए उसमें सात कड़ियाँ हैं।
अंग्रेज़ी में लिखे इस क़ानून का शब्द "spouse" है, यानी जीवनसाथी, यानी पति या पत्नी। सूची इस तरह है: जीवनसाथी; भाई या बहन; जीवनसाथी का भाई या बहन; माँ या पिता का भाई या बहन; सीधी ऊपर या नीचे की पीढ़ी का कोई; जीवनसाथी की सीधी ऊपर या नीचे की पीढ़ी का कोई; और इन सबका जीवनसाथी।
सात में से चार कड़ियाँ इसी एक शब्द के सहारे खड़ी हैं।
अब उसी अधिनियम की धारा 2(41) देखिए। वह "रिश्तेदार" को अलग तरह से गढ़ती है: पति, पत्नी, भाई या बहन, या उस व्यक्ति की सीधी ऊपर या नीचे की पीढ़ी का कोई। यह पाँच कड़ियों की सूची है और इसमें जीवनसाथी के भाई-बहन या उनके माँ-बाप नहीं आते। एक ही क़ानून, एक ही शब्द, दो परिभाषाएँ। धारा 2 अपनी शुरुआत में ख़ुद कहती है कि ये अर्थ तभी तक हैं जब तक संदर्भ कुछ और न माँगे।
लाइव लॉ ने 19 सितंबर को दोपहर 2 बजकर 46 मिनट पर, सेबिन जेम्स के नाम से, इसी सुनवाई की रिपोर्ट छापी। उसके मुताबिक़ मेहता ने पीठ के सामने यही जोड़ खींचा, कि धारा 56 का 'जीवनसाथी' धारा 2(41) की 'रिश्तेदार' वाली परिभाषा से अपना रंग लेता है, जहाँ शब्द पति और पत्नी हैं। यह दलील है। अदालत की राय नहीं। दोनों परिभाषाएँ एक जैसी नहीं हैं, और यह बात क़ानून की किताब से पढ़ी जा सकती है।
परंतुक पाँचवाँ है, और क़ानून का अपना संशोधन उसे पहला कहता है
याचिका जिसे चुनौती देती है, उसे सब "पाँचवाँ परंतुक" कहते हैं। इंडियन एक्सप्रेस और लाइव लॉ, दोनों ने 19 सितंबर को यही लिखा। गिनती सही है। सीधी नहीं है।
खंड (x) के भीतर पाँच परंतुक हैं। पहले चार ज़मीन-मकान वाले उप-खंड से चिपके हैं: समझौते और रजिस्ट्री की तारीख़ अलग हो तो कौन-सा मूल्य लें, वह छूट किस शर्त पर मिलेगी, मूल्य पर झगड़ा हो तो मूल्यांकन अधिकारी के पास कब भेजें, और धारा 43CA वाले मामलों में 10 फ़ीसदी की जगह 20 फ़ीसदी कब पढ़ें। पाँचवाँ वह है जो रिश्तेदार से मिले तोहफ़े को बाहर करता है।
पर वित्त अधिनियम, 2022 ने 1 अप्रैल 2023 से जो नया परंतुक इसी खंड में जोड़ा, वह उसी छूट वाले परंतुक को "पहला परंतुक" कहकर पुकारता है। क़ानून के अपने पाठ में दोनों गिनतियाँ मौजूद हैं। यह विरोधाभास नहीं है, क्योंकि पहले चार परंतुक उप-खंड (b) के हैं और छूट वाला परंतुक पूरे खंड का पहला परंतुक है। पर काग़ज़ में धारा ढूँढ़ते पाठक के लिए यह फ़र्क़ काम आता है।
आयकर अधिनियम, 1961 इस साल 1 अप्रैल से रद्द हो चुका है
19 सितंबर की किसी रिपोर्ट में यह बात नहीं है। यह इस मुक़दमे की सबसे बड़ी बारीकी है।
आयकर अधिनियम, 2025 की धारा 1(3) कहती है कि यह क़ानून 1 अप्रैल 2026 से लागू होगा। धारा 536(1) एक ही पंक्ति है: आयकर अधिनियम, 1961 इसके ज़रिए रद्द किया जाता है। यानी जिस "पाँचवें परंतुक" पर कर्नाटक हाई कोर्ट में बहस चल रही है, वह परंतुक इस साल अप्रैल से क़ानून की किताब में नहीं है। याचिका उससे पहले दाख़िल हुई थी, और उसकी संख्या भी 2025 की है।
रद्द होने का मतलब मुक़दमे का ख़त्म होना नहीं है। यह भी क़ानून में लिखा है।
धारा 536(2)(c) कहती है कि जो कार्यवाही नया क़ानून लागू होने के दिन लंबित थी, उस पर रद्द हुए अधिनियम के प्रावधान चलते रहेंगे। वही खंड 1 अप्रैल 2026 से पहले शुरू हुए कर-वर्षों को भी पुराने क़ानून के हवाले करता है, चाहे कार्यवाही बाद में शुरू हो। धारा 536(2)(e) और साफ़ है। उसमें लिखा है कि किसी आयकर अधिकारी, अपीलीय अधिकरण या किसी अदालत के सामने लंबित कोई कार्यवाही, चाहे आवेदन से हो, अपील से, निर्देश से, पुनरीक्षण से या किसी और तरीक़े से, ऐसे चलेगी और निपटेगी मानो यह नया अधिनियम बना ही न हो।
इसके ऊपर साधारण खंड अधिनियम, 1897 की धारा 6 है, जो हर रद्दीकरण पर तब तक लागू रहती है जब तक रद्द करने वाला क़ानून कोई दूसरा इरादा न दिखाए। उसका खंड (c) कहता है कि रद्दीकरण उस अधिनियम के तहत अर्जित या उत्पन्न किसी अधिकार, विशेषाधिकार, दायित्व या देनदारी को प्रभावित नहीं करेगा। खंड (e) कहता है कि ऐसी किसी चीज़ को लेकर जाँच, क़ानूनी कार्यवाही या उपाय शुरू किया, जारी रखा या लागू किया जा सकेगा, मानो रद्द करने वाला क़ानून पारित ही न हुआ हो। ये दोनों खंड बचाव के हैं। पर रद्द हो चुके प्रावधान की संवैधानिक वैधता पर घोषणा माँगना इन शब्दों में आता है या नहीं, यह अपने आप में तय होने वाली बात है, और हमें ऐसा कोई काग़ज़ नहीं मिला जिसमें किसी पक्ष ने यह सवाल उठाया हो।
नए क़ानून में वही छूट कहाँ गई, यह भी पढ़ा जा सकता है। तोहफ़े पर कर अब धारा 92(2)(m) में है, शब्द लगभग वही हैं और 50,000 रुपये की लकीर वहीं है। छूट अब परंतुक रही ही नहीं। वह धारा 92(3) है, अपनी अलग उप-धारा, जिसका पहला खंड कहता है कि यह "किसी रिश्तेदार से" मिली रक़म या संपत्ति पर नहीं लगेगी। रिश्तेदार की परिभाषा धारा 92(5)(g) में है, वही सात कड़ियाँ, और उनमें से चार फिर जीवनसाथी से होकर गुज़रती हैं। संपत्ति की सूची धारा 92(5)(f) में है और वह पुरानी नौ चीज़ों तथा वर्चुअल डिजिटल एसेट को एक ही जगह, दस की एक सूची में रख देती है।
यह सब हमने इंडियन कानून पर मौजूद अधिनियमों के पाठ में पढ़ा। सरकार का अपना काग़ज़ इस मशीन तक नहीं पहुँचा। indiacode.gov.in हर रास्ते पर 502 लौटाता है, incometaxindia.gov.in हर पन्ने पर 403, और ई-गज़ट से यह पाठ खोजकर निकालना नहीं हो सका। इसलिए धारा संख्याएँ हमने जिस पाठ से पढ़ीं, उसका नाम यहाँ लिखा है। राजपत्र की मूल प्रति हमने नहीं देखी।
उसी क़ानून में यही शब्द टैक्स बढ़ाता भी है
सॉलिसिटर जनरल की दलील ढाँचे की दलील है: एक शब्द, और उससे बँधे बहुत सारे प्रावधान। उस ढाँचे को उसी आयकर क़ानून के भीतर देखना सबसे आसान है। वहाँ यह शब्द दोनों तरफ़ काम करता है।
1961 के अधिनियम की धारा 64 का नाम ही है: व्यक्ति की आय में जीवनसाथी और नाबालिग बच्चे की आय जोड़ना। उसका खंड (1)(ii) कहता है कि जिस कारोबार में किसी व्यक्ति का पर्याप्त हित है, उससे उसके जीवनसाथी को मिलने वाला वेतन, कमीशन या फ़ीस उस व्यक्ति की आमदनी में जुड़ेगी। छूट सिर्फ़ तब है जब जीवनसाथी के पास तकनीकी या पेशेवर योग्यता हो और कमाई उसी ज्ञान और अनुभव से आई हो। खंड (1)(iv) आगे बढ़ता है। अगर किसी ने पर्याप्त क़ीमत लिए बिना अपनी संपत्ति जीवनसाथी को दी और उस संपत्ति से आमदनी हुई, तो वह आमदनी देने वाले की ही मानी जाएगी।
2025 के अधिनियम में यही काम धारा 99 करती है, उसी शीर्षक के साथ और उसी ढाँचे में।
धारा 27 का खंड (i) एक क़दम और आगे है। जिसने पर्याप्त क़ीमत लिए बिना अपना मकान जीवनसाथी के नाम कर दिया, वह अलग रहने के समझौते को छोड़कर, उस मकान का मालिक आयकर की नज़र में ख़ुद ही बना रहेगा।
पढ़कर एक बात साफ़ दिखती है। यह शब्द सिर्फ़ छूट का दरवाज़ा नहीं है, देनदारी की कुंडी भी है। हमने 2025 के अधिनियम के जिस पाठ को पढ़ा, उसमें यह शब्द 49 जगह आता है। 1961 का जो पाठ पढ़ा वह 2022 के वित्त अधिनियम तक का है, और उसमें 58 जगह। अगर अदालत ने इस शब्द का दायरा बदला, तो वह दायरा दोनों तरफ़ बदलेगा।
159 की सूची कहीं छपी नहीं है
संख्या 159 इस ख़बर की सबसे ज़्यादा दोहराई गई चीज़ है। जाँची सबसे कम गई है।
वह इंडियन एक्सप्रेस की 19 सितंबर की रिपोर्ट से आती है, जो लिखती है कि मेहता ने क़रीब 159 क़ानूनों के प्रावधानों का हवाला दिया। लाइव लॉ ने उसी दिन उसी सुनवाई पर जो रिपोर्ट छापी, उसमें यह संख्या कहीं नहीं है; वहाँ दलील का ब्योरा है, गिनती नहीं। दोनों रिपोर्टें आपस में टकराती नहीं। दो पत्रकारों ने एक ही सुनवाई से अलग-अलग चीज़ें उठाईं। पर गिनती सिर्फ़ एक जगह है।
159 क़ानून कौन-से हैं, यह कहीं प्रकाशित नहीं हुआ। न सूची अदालत के किसी सार्वजनिक काग़ज़ में है, न किसी रिपोर्ट में। हमने कर्नाटक हाई कोर्ट की अपनी वेबसाइट पर मुक़दमे की स्थिति खोलने की कोशिश की। वह पन्ना कैप्चा माँगता है और मशीन से नहीं खुलता। 19 सितंबर का कोई आदेश अदालत की साइट पर नहीं मिला।
लाइव लॉ की रिपोर्ट में एक बात है जिस पर ध्यान कम गया। पीठ ने ख़ुद पूछा कि दूसरे क़ानूनों में यह शब्द किस तरह इस्तेमाल होता है, और नाम लेकर भारतीय न्याय संहिता का ज़िक्र किया। यह पीठ का सवाल है, राय नहीं। उसका जवाब अभी आना है। संहिता के जिस पाठ को हमने पढ़ा, उसमें यह शब्द सात बार आता है। छह बार वह उस अपवाद में है जो किसी अपराधी को पनाह देने पर जीवनसाथी को सज़ा से बाहर रखता है। संगठित अपराध की धारा 111, आतंकी कृत्य की धारा 113, भगोड़े सैनिक को पनाह देने की धारा 164, अपराधी को पनाह देने की धारा 249 और डाकुओं को पनाह देने की धारा 254 इनमें हैं। सातवीं जगह धारा 3 है, जो कहती है कि किसी के जीवनसाथी, क्लर्क या नौकर के पास उसकी ओर से रखी चीज़ उसी के क़ब्ज़े में मानी जाएगी।
दंड संहिता में यह शब्द ज़्यादातर ढाल है, फ़ायदा नहीं।
सुप्रियो के बहुमत निष्कर्षों में छठा बिंदु दूसरी तरफ़ जाता है
केंद्र ने 19 सितंबर को सुप्रियो बनाम भारत संघ का सहारा लिया। यह फ़ैसला 17 अक्टूबर 2023 का है और उसकी तटस्थ हवाला संख्या 2023 INSC 920 है। इंडियन एक्सप्रेस के मुताबिक़ केंद्र ने कहा कि बहुमत की राय में समलैंगिक संबंधों को कोई अधिकार या हक़ देने का न्यायिक निर्देश नहीं दिया जा सकता, और यह सवाल सुप्रीम कोर्ट पहले ही तय कर चुका है।
फ़ैसले के पाठ में बहुमत के निष्कर्ष जस्टिस एस रवींद्र भट ने लिखे, अपनी और जस्टिस हिमा कोहली की ओर से। जस्टिस पी एस नरसिम्हा ने अलग सहमति दी। उन निष्कर्षों का पहला बिंदु कहता है कि क़ानून से मिले और रिवाज से छूटी जगह के सिवा विवाह का कोई निरपेक्ष अधिकार नहीं है। दूसरा कहता है कि विवाह जैसे या सिविल यूनियन जैसे संबंध को क़ानूनी मान्यता सिर्फ़ बने हुए क़ानून से मिल सकती है, और अदालत ऐसा ढाँचा बनाने का निर्देश नहीं दे सकती। पाँचवाँ बिंदु विशेष विवाह अधिनियम को लैंगिक रूप से तटस्थ पढ़ने की प्रार्थना को अस्वीकार्य बताता है।
छठा बिंदु उतना ही साफ़ है। वह दूसरी तरफ़ जाता है।
उसमें लिखा है कि कमाए हुए या मुआवज़े वाले लाभों और सामाजिक कल्याण की पात्रता में, जहाँ वैवाहिक स्थिति एक शर्त है, समलैंगिक जोड़ों पर पड़ने वाले अप्रत्यक्ष भेदभावपूर्ण असर को राज्य को दूर करना होगा, और तेज़ी से, क्योंकि निष्क्रियता अन्याय बनेगी। उसी बिंदु में उदाहरण के तौर पर भविष्य निधि, ग्रेच्युटी, पारिवारिक पेंशन, कर्मचारी राज्य बीमा और चिकित्सा बीमा गिनाए गए हैं। सातवाँ बिंदु केंद्र से कहता है कि वह कैबिनेट सचिव की अध्यक्षता में एक उच्चाधिकार समिति बनाए, जैसा 3 मई 2023 को अदालत में कहा गया था। वह समिति बनी या नहीं, उसका गठन आदेश क्या कहता है, और क्या उसने कोई रिपोर्ट दी है। इनमें से कुछ भी हम सत्यापित नहीं कर सके। इसलिए यहाँ न हाँ लिखी जा रही है, न ना।
लाइव लॉ के मुताबिक़ मेहता ने जस्टिस नरसिम्हा की सहमति वाली राय का भी सहारा लिया। उसी राय के पैराग्राफ़ 19 में यह भी लिखा है कि लाभों के बहाव के लिए साथी, आश्रित, देखभाल करने वाले और परिवार की जो परिभाषाएँ चलती हैं, उनसे समलैंगिक साथी, लिव-इन संबंध और देखभाल करने वाले भाई-बहन बाहर रह जाते हैं, और इनमें से कुछ परिभाषाओं का असर अन्यायपूर्ण है तथा कुछ मामलों में भेदभावपूर्ण। उसी पैराग्राफ़ में वे कहते हैं कि इसकी समीक्षा विचार-विमर्श से होनी चाहिए, और वह काम विधायिका और कार्यपालिका का है।
एक ही फ़ैसला, और उसमें दोनों वाक्य मौजूद हैं।
मुंबई की याचिका 30 जुलाई से रुकी हुई है
इसी परंतुक पर एक दूसरी याचिका बॉम्बे हाई कोर्ट में है: पायो अशिहो बनाम भारत संघ, रिट पिटीशन 3784/2025, याचिकाकर्ता पायो अशिहो और विवेक दिवान। उसे जस्टिस बर्गेस कोलाबावाला और जस्टिस फ़िरदोश पूनीवाला की खंडपीठ सुन रही थी।
लाइव लॉ ने 30 जुलाई 2026 को, नरसी बेनवाल के नाम से, रिपोर्ट किया कि उस दिन खंडपीठ ने मामला अनिश्चित काल के लिए टाल दिया। कारण यह था कि सॉलिसिटर जनरल ने पीठ को बताया कि ठीक यही सवाल कर्नाटक हाई कोर्ट की एकल पीठ के सामने है, जहाँ अंतिम बहस चल रही है, और दोनों जगह याचिकाकर्ताओं के वकील एक ही हैं। पीठ ने कर्नाटक का फ़ैसला आने तक इंतज़ार करना तय किया। दोनों पक्षों को छूट दी गई कि फ़ैसला आने पर मामला फिर सामने लाया जा सकता है।
इससे एक बात साफ़ होती है। बेंगलुरु और मुंबई के अलग-अलग फ़ैसलों से टकराव की जो आशंका इस मुक़दमे पर सबसे पहले सोची जाती है, वह फ़िलहाल बची नहीं है। मुंबई ख़ुद कर्नाटक के फ़ैसले का इंतज़ार कर रहा है। उसी रिपोर्ट के मुताबिक़ उससे पहले, नवंबर 2025 में, जस्टिस कोलाबावाला वाली पीठ ने उस मामले में कोई अंतरिम आदेश देने से इनकार किया था। आयकर विभाग ने वहाँ हलफ़नामा दाख़िल कर यह रुख़ रखा था कि जब तक रिश्ते को विवाह के रूप में क़ानूनी मान्यता न मिले, जीवनसाथी वाली छूट का लाभ नहीं मिल सकता, और याचिका ख़ारिज होनी चाहिए। यह मुंबई के काग़ज़ की भाषा है, बेंगलुरु की सुनवाई की नहीं। दोनों को मिलाना ग़लती होगी।
9 अक्टूबर तक जो कुछ तय नहीं हुआ
कर्नाटक हाई कोर्ट का 19 सितंबर को बैठना अपने आप में असाधारण नहीं था। अदालत का अपना कैलेंडर, जो 4 दिसंबर 2025 को बनी पीडीएफ़ में है, टिप्पणी 4 में लिखता है कि 31 जनवरी, 21 फ़रवरी, 18 और 25 अप्रैल, 29 अगस्त, 19 सितंबर तथा 21 नवंबर 2026 कर्नाटक हाई कोर्ट के लिए सिटिंग डे घोषित हैं। इसी कैलेंडर की टिप्पणी 3 में 4 सितंबर 2026 को छुट्टी घोषित किया गया है। यानी न विशेष पीठ, न छुट्टी के दिन का कोई इंतज़ाम। यह साल शुरू होने से पहले तय किया गया कामकाजी शनिवार था, और अंतिम बहस वहाँ पहले से चल रही थी।
बाक़ी जो खुला है, वह गिना जा सकता है।
लाइव लॉ के मुताबिक़ मुक़दमे का शीर्षक अनुराग कालिया एवं अन्य बनाम भारत संघ एवं अन्य है और संख्या रिट पिटीशन 28761/2025। याचिकाकर्ताओं की ओर से वकील वर्षिता के और डॉ ध्रुव जानसेन-सांघवी पेश हुए। याचिका की मूल प्रति कहीं प्रकाशित नहीं है। इसलिए प्रार्थनाओं की भाषा हमने रिपोर्टों से ली है, काग़ज़ से नहीं। यह भी तय नहीं हो सका कि केंद्र ने 19 सितंबर को कुछ लिखित दाख़िल किया या सिर्फ़ मौखिक बहस की। इंडियन एक्सप्रेस की रिपोर्ट में दोनों तरह के वाक्य हैं, और क़ानून अधिकारी की दलील हलफ़नामा नहीं होती।
आउटलुक मनी की 23 जुलाई की रिपोर्ट कहती है कि दोनों याचिकाकर्ता आईआईटी से पढ़े हैं, सॉफ़्टवेयर इंजीनियर हैं, सात साल से ज़्यादा से साथ हैं और 2019 से एक साझा घर में रहते हैं। उसी रिपोर्ट के मुताबिक़ उन्होंने अदालत से यह नहीं माँगा कि उनके रिश्ते को विवाह माना जाए। लाइव लॉ की 19 सितंबर की रिपोर्ट में उनकी प्रार्थना इस तरह दर्ज है कि लंबे और स्थिर समलैंगिक संबंध में रहने वालों पर भी यह कर छूट उसी तरह लागू हो, और विकल्प में यह कि उन्हें जीवनसाथी शब्द में पढ़ा जाए। जुलाई में उसी मामले में केंद्र की ओर से अपर सॉलिसिटर जनरल अरविंद कामत पेश हुए थे। 19 सितंबर को सॉलिसिटर जनरल ख़ुद खड़े थे।
अगली तारीख़ 9 अक्टूबर है।
स्रोतThe Indian Express, LiveLaw, LiveLaw, Outlook Money, High Court of Karnataka, The Income Tax Act, 1961 (Indian Kanoon), The Income Tax Act, 2025 (Indian Kanoon), The General Clauses Act, 1897, section 6 (Indian Kanoon), Supriyo v. Union of India, 2023 INSC 920 (Indian Kanoon), Bharatiya Nyaya Sanhita, 2023 (Indian Kanoon)
और पढ़िए
-
 देशदिल्ली हाई कोर्ट में सोमवार सुबह सात जजों की शपथ है, कॉलेजियम ने आठ नाम भेजे थे; गुरविंदर पाल सिंह का नाम सरकार की विज्ञप्ति में नहीं है
-
 देशचार हाई कोर्टों में चौदह जज नियुक्त, उनमें आठ की नियुक्ति दो साल से ज़्यादा की नहीं है
-
 देशएक मुक़दमे में बरी, दूसरे में मुक़दमा चल रहा: इलाहाबाद हाई कोर्ट ने गोंडा का ज़िला-बदर आदेश रद्द किया