सरकार ने यूपीआई पर शुल्क नहीं लगाया, 14 सितंबर की अधिसूचना ने दो हज़ार से ऊपर की क़ानूनी सुरक्षा हटा दी है
वित्तीय सेवाएँ विभाग की अधिसूचना एस.ओ. 5067(ई) में दो ही भुगतान माध्यमों के नाम हैं, रुपे डेबिट कार्ड और दो हज़ार रुपये तक का यूपीआई। दो हज़ार से ऊपर का यूपीआई उसमें नहीं है, और वह सुरक्षा नाम न होने से गई। 0.4 फ़ीसदी की दर किसी राजपत्र में नहीं है, 15 अक्टूबर की तारीख़ किसी प्रेस विज्ञप्ति में नहीं है, और अभी किसी से कुछ नहीं लिया जा रहा।
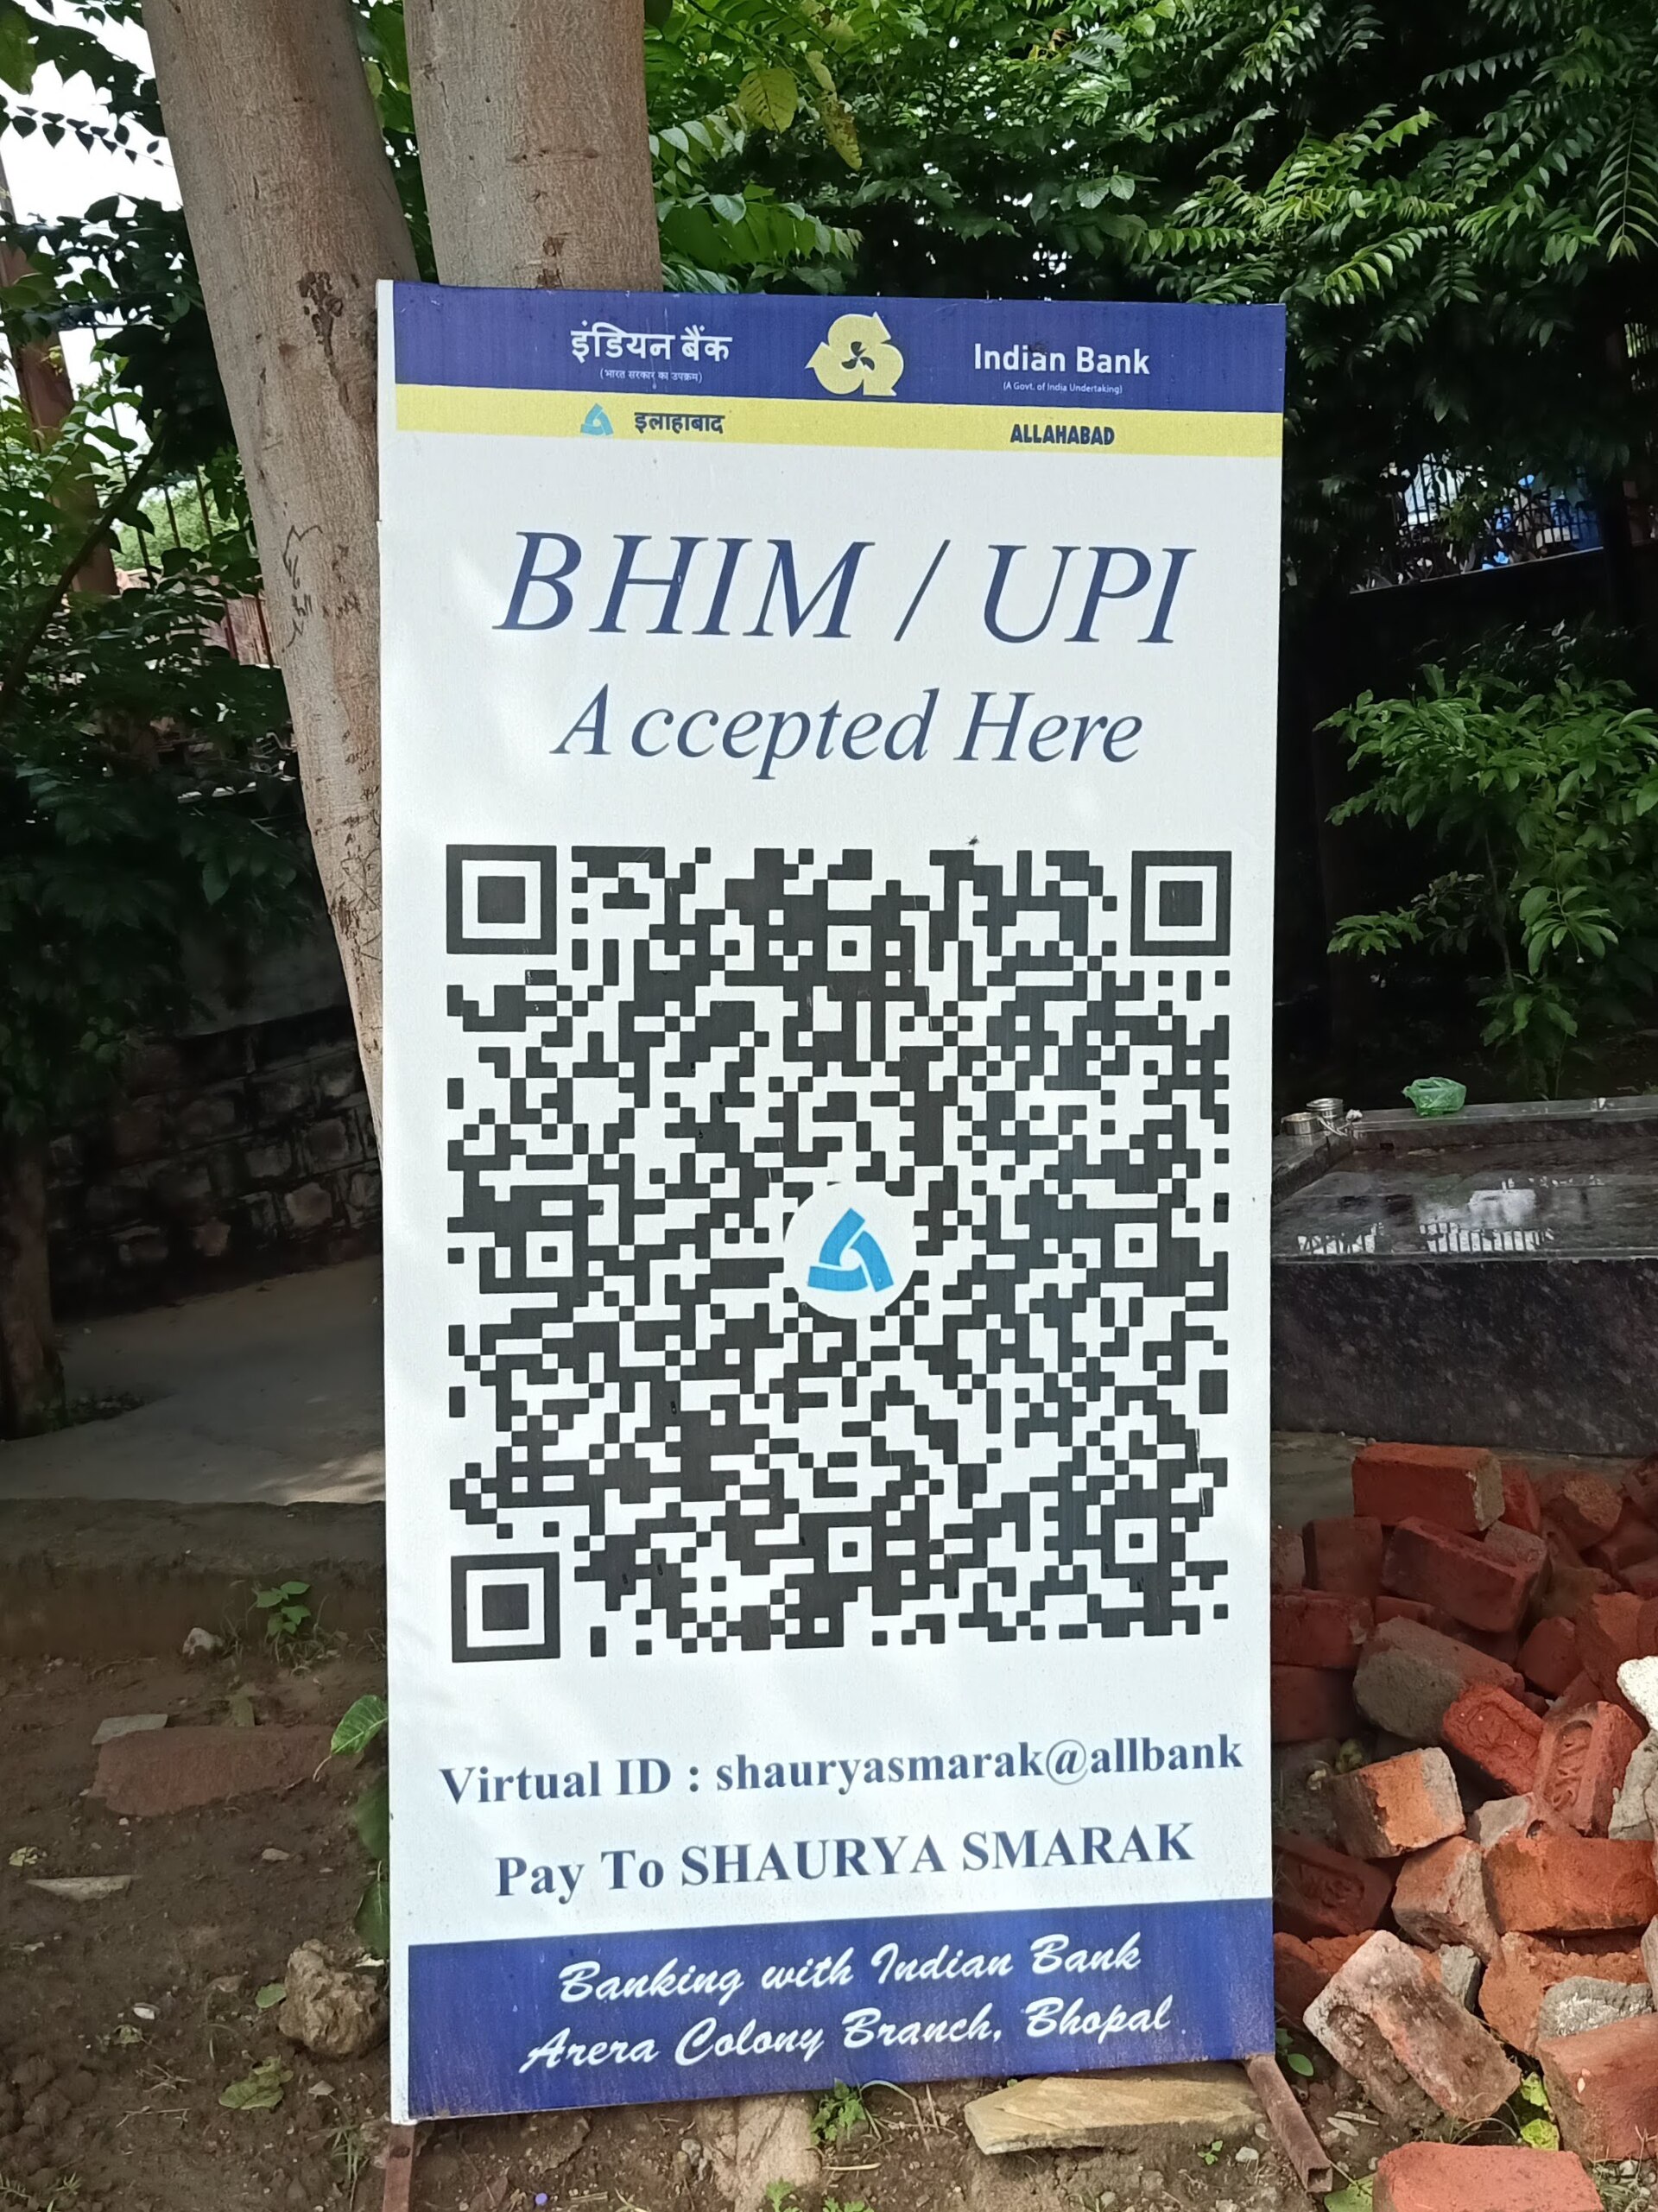
सोमवार, 14 सितंबर 2026 को वित्त मंत्रालय के वित्तीय सेवाएँ विभाग ने एक अधिसूचना जारी की। उसका नंबर एस.ओ. 5067(ई) है और उसमें दो भुगतान माध्यमों के नाम दर्ज हैं: रुपे से चलने वाले डेबिट कार्ड, और दो हज़ार रुपये तक का यूपीआई लेन-देन। इन दो पर कोई बैंक या सिस्टम प्रोवाइडर सीधे या घुमाकर कोई शुल्क नहीं ले सकता।
दो हज़ार रुपये से ऊपर के यूपीआई का नाम उसमें नहीं है।
पूरा बदलाव यही है। सरकार ने यूपीआई पर शुल्क नहीं लगाया। उसने वह क़ानूनी ढाल हटा ली जो जनवरी 2020 से हर यूपीआई भुगतान पर पड़ी थी, और ढाल हटने के बाद बची जगह में क़ीमत तय करने का काम भुगतान उद्योग की एक समिति ने किया। अगले दिन, मंगलवार 15 सितंबर की शाम 6:45 बजे, वह क़ीमत सामने आई। दो हज़ार से ऊपर के व्यापारी भुगतान पर 0.4 फ़ीसदी।
यह दर 15 अक्टूबर 2026 से लागू होगी। आज किसी दुकानदार से कुछ नहीं लिया जा रहा, और ग्राहक से कभी नहीं लिया जाना है। जो पैसा कटेगा वह दुकानदार की जेब से कटेगा, और सरकार के ख़ज़ाने में नहीं जाएगा। यह भेद पूरी ख़बर की धुरी है। पत्र सूचना कार्यालय की विज्ञप्ति का वाक्य है: "एमडीआर न तो कोई टैक्स है और न ही सरकार या एनपीसीआई की ओर से वसूला जाने वाला कोई शुल्क है।"
14 सितंबर की अधिसूचना में सिर्फ़ दो माध्यमों के नाम हैं
एस.ओ. 5067(ई) का राजपत्र वाला पाठ इस डेस्क से नहीं खुल सका। egazette.gov.in पर खोज नहीं चलती। अधिसूचना वित्तीय सेवाएँ विभाग की अपनी वेबसाइट पर भी नहीं है। उसके बारे में जो मालूम है, वह द प्रोब की 17 सितंबर और लाइव लॉ की 16 सितंबर की रिपोर्टों से मालूम है। दोनों एक ही बात कहती हैं: अधिसूचना दो माध्यमों को नाम से सुरक्षित करती है और किसी दर का ज़िक्र नहीं करती।
द प्रोब के नीरज ठाकुर ने इसे एक वाक्य में रखा है, कि 0.4 फ़ीसदी का आँकड़ा उसमें कहीं नहीं है।
यह अनुपस्थिति मामूली नहीं है। जिस चीज़ पर पैसा लगता है, उसकी दर आमतौर पर राजपत्र में छपती है। यहाँ नहीं छपी। दर 15 सितंबर की प्रेस विज्ञप्ति में है, उसी तारीख़ के एक सवाल-जवाब दस्तावेज़ में है, और एनपीसीआई के एक परिपत्र में बताई जाती है।
वित्तीय सेवाएँ विभाग की वेबसाइट पर इस पूरे मामले की दो ही प्रविष्टियाँ हैं। पहली, "Press release on Merchant Discount Rate (MDR) on UPI", जो सीधे पत्र सूचना कार्यालय की विज्ञप्ति संख्या 2310586 पर ले जाती है। दूसरी, "FAQs on Merchant Discount Rate (MDR) on Select UPI (P2M) Transactions", जो विभाग के अपने सर्वर पर पड़ी दस पन्नों की पीडीएफ़ है। तीसरी प्रविष्टि नहीं है। जिस अधिसूचना से यह सब क़ानूनी तौर पर शुरू होता है, वह विभाग की अपनी सूची में नहीं है।
विज्ञप्ति में भी वह नहीं है। 15 सितंबर की उस विज्ञप्ति में न धारा 10A का नाम है, न किसी संशोधन का, न किसी अधिसूचना का, न राजपत्र का। सिर्फ़ इतना लिखा है कि यह ढाँचा "भुगतान और निपटान प्रणाली अधिनियम, 2007 के अंतर्गत" यूपीआई संचालन समिति के विचार-विमर्श के बाद पेश किया गया है।
धारा 10A का बदला हुआ वाक्य, और विधेयक संख्या 150
असली काम एक महीने पहले हो चुका था, और वह एक टैक्स विधेयक के भीतर हुआ।
लोकसभा में पेश विधेयक संख्या 150, 2026, यानी "द टैक्सेशन एंड अदर लॉज़ (अमेंडमेंट) बिल, 2026", का अध्याय दो सिर्फ़ एक पैराग्राफ़ लंबा है। उसमें लिखा है कि भुगतान और निपटान प्रणाली अधिनियम, 2007 की धारा 10A में "the electronic modes of payment prescribed under section 269SU of the Income-tax Act, 1961" शब्दों की जगह "one or more electronic modes of payment as the Central Government may, by notification, specify" रखे जाएँगे, और यह बदलाव अधिनियम के राजपत्र में छपने की तारीख़ से लागू होगा।
पुराने वाक्य में सुरक्षित माध्यमों के नाम ख़ुद क़ानून में नहीं थे। वे आयकर अधिनियम, 1961 की धारा 269SU से आते थे, और वह धारा आयकर नियमों के नियम 119AA पर जाती थी। यह नियम 30 दिसंबर 2019 की अधिसूचना जी.एस.आर. 960(ई) से जुड़ा और 1 जनवरी 2020 से लागू हुआ। उसमें तीन माध्यम गिनाए गए हैं: रुपे से चलने वाला डेबिट कार्ड, यूपीआई (भीम-यूपीआई), और यूपीआई क्यूआर कोड (भीम-यूपीआई क्यूआर कोड)।
तीन नाम थे। किसी पर रक़म की कोई सीमा नहीं थी।
अब दो नाम हैं और एक पर सीमा है। यूपीआई क्यूआर कोड अलग माध्यम के तौर पर सूची से निकल गया, और यूपीआई के साथ दो हज़ार रुपये की शर्त जुड़ गई। यही "नाम न होने से गई सुरक्षा" है, जिसे किसी विज्ञप्ति ने इस तरह नहीं बताया।
संसद ने यह विधेयक 10 अगस्त 2026 को पारित किया और राष्ट्रपति की मंज़ूरी 17 अगस्त को मिली, यह पीटीआई की 18 अगस्त की ख़बर में दर्ज है। अधिनियम की राजपत्र प्रति इस डेस्क से नहीं पढ़ी जा सकी।
विधेयक के उद्देश्यों और कारणों के कथन में यूपीआई शब्द एक बार भी नहीं आता। वह पूरा कथन 5 जून 2026 के आयकर (संशोधन) अध्यादेश और उन "बाहरी आर्थिक झटकों" के बारे में है जिनसे निपटने के लिए कर क़ानून में तुरंत बदलाव ज़रूरी बताया गया। दस्तख़त निर्मला सीतारमण के हैं, तारीख़ 31 जुलाई 2026। भुगतान क़ानून का ज़िक्र विधेयक के लंबे शीर्षक में है, और उस परिशिष्ट में जो अध्यादेश से हुए फ़र्क़ गिनाता है। वहाँ एक पंक्ति है: धारा 10A का संशोधन "आयकर अधिनियम के प्रावधान का संदर्भ हटाने के लिए"। उसी पंक्ति का बाक़ी हिस्सा नई धारा दोहराता है: कोई बैंक या सिस्टम प्रोवाइडर उन माध्यमों पर शुल्क नहीं लगाएगा "as may be notified by the Central Government"। शर्त यही आख़िरी हिस्सा है।
वित्तीय ज्ञापन और छोटा है। उसमें लिखा है कि इस विधेयक से कोई अतिरिक्त ख़र्च नहीं होगा। यह सही है। जो पैसा इस बदलाव से बनेगा वह सरकार का न आना है, न जाना।
एक और बात दस्तावेज़ों के बीच खड़ी है। धारा 10A का नया वाक्य 17 अगस्त से लागू हुआ, और पहली अधिसूचना 14 सितंबर को आई। बीच के उन अट्ठाईस दिनों में धारा के भीतर कोई माध्यम अधिसूचित नहीं था। उस दौरान किसी से कोई शुल्क लिया गया हो, ऐसा कोई रिकॉर्ड नहीं मिला।
तीन दरें, और रेल, बीमा, ईंधन पर सपाट पाँच रुपये
अख़बारों ने एक दर छापी। दरें तीन हैं।
पहली, आम व्यापारी भुगतान पर 0.4 फ़ीसदी, जो सिर्फ़ दो हज़ार रुपये से ऊपर लगेगी, और 75 हज़ार या उससे बड़े लेन-देन पर 300 रुपये पर रुक जाएगी। दूसरी, म्यूचुअल फ़ंड, प्रतिभूतियों, स्टॉकब्रोकरों और डीलरों के भुगतान पर 0.02 फ़ीसदी, अधिकतम 300 रुपये। तीसरी वह है जिसकी चर्चा सबसे कम हुई: कुछ क्षेत्रों में दो हज़ार से ऊपर के हर लेन-देन पर सपाट 5 रुपये।
पत्र सूचना कार्यालय की विज्ञप्ति इन क्षेत्रों को गिनाती है, "रेलवे, दूरसंचार, बीमा, ईंधन और कृषि इनपुट सहित आवश्यक और कम लाभ वाले क्षेत्र"।
सपाट दर सुनने में रियायत लगती है, और ऊँची रक़म पर है भी। नीचे नहीं है। 2,001 रुपये के भुगतान पर आम दर 8 रुपये बनती है और सपाट दर 5 रुपये, यानी बचत तीन रुपये की। 75 हज़ार रुपये के भुगतान पर आम दर 300 रुपये बनती है और सपाट दर वही 5 रुपये, यानी बचत 295 रुपये की।
पेट्रोल पंप नीचे वाली पट्टी में हैं। बिज़नेस टुडे की 16 सितंबर की रिपोर्ट में फ़ेडरेशन ऑफ़ ऑल इंडिया पेट्रोलियम ट्रेडर्स के प्रवक्ता मोंटी सहगल कहते हैं, "We may have to stop accepting UPI payments of ₹2,000 and above if exemption is not allowed"। उसी रिपोर्ट में उत्तर प्रदेश के डीलर और एंपावरिंग पेट्रोलियम डीलर्स फ़ाउंडेशन के सदस्य हेमंत सिरोही का हिसाब है कि देश भर के पंपों पर रोज़ाना 2.39 करोड़ यूपीआई लेन-देन होते हैं, जिनकी क़ीमत 1,573 करोड़ रुपये है। इनमें क़रीब 20 फ़ीसदी दो हज़ार से ऊपर के हैं। उनके आँकड़ों पर 5 रुपये लगाने से रोज़ाना उद्योग-स्तर पर लगभग 2.4 करोड़ रुपये बनते हैं। सिरोही एक पंप पर 230 से 250 रुपये रोज़ का बोझ बताते हैं।
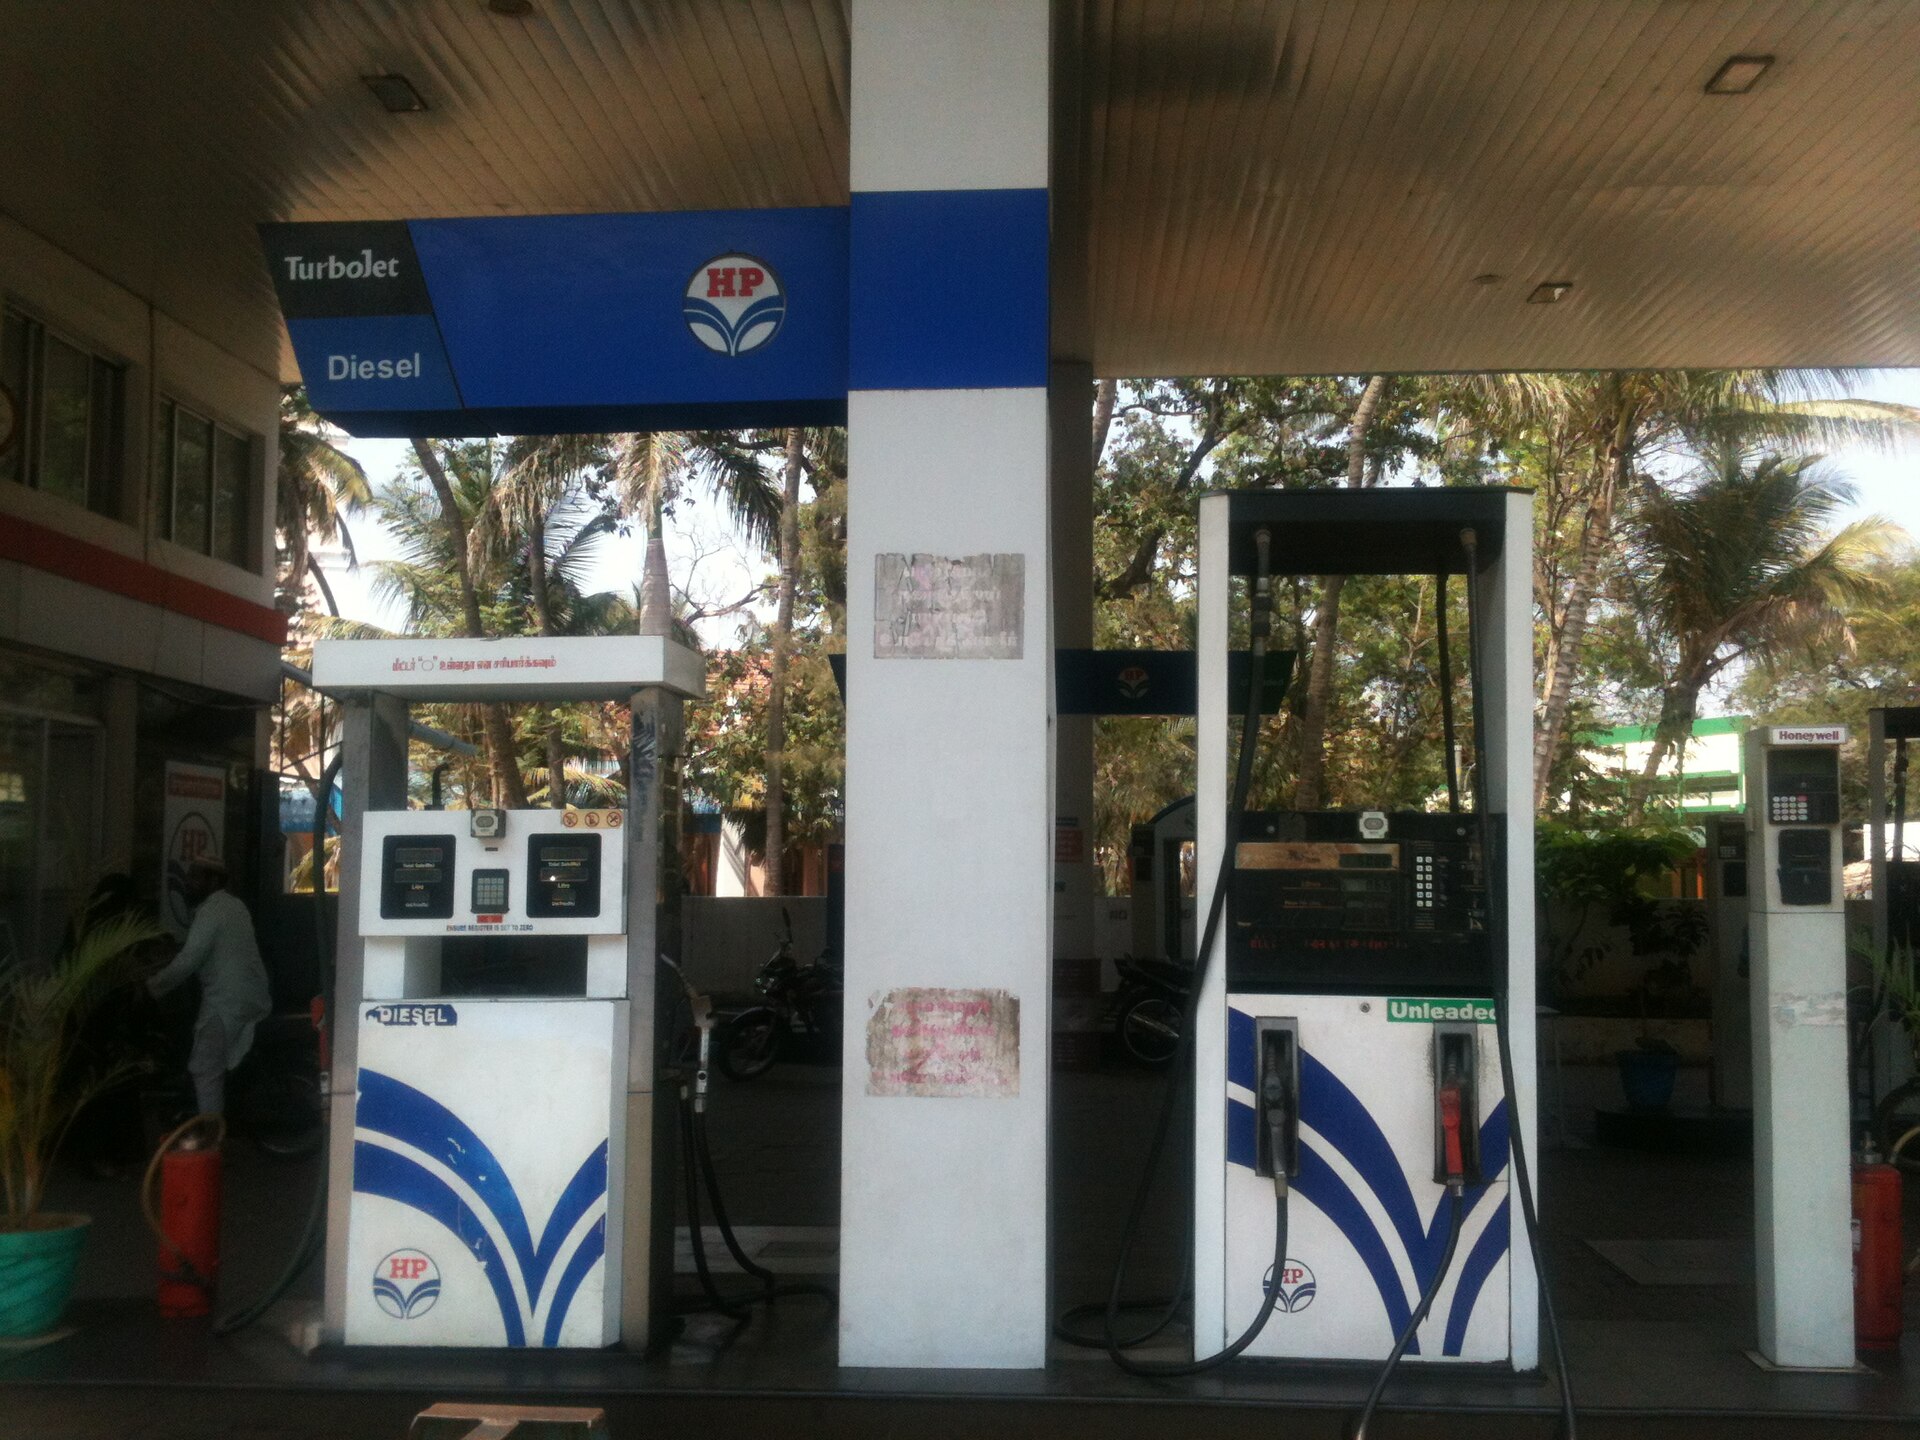
अखिला कर्नाटक फ़ेडरेशन ऑफ़ पेट्रोलियम ट्रेडर्स ने पत्राचार में लिखा है कि डीलर तय कमीशन और मार्जिन ढाँचे पर चलते हैं, और उनके पास खुदरा बिक्री मूल्य इसलिए बढ़ाने की छूट नहीं है कि किसी डिजिटल माध्यम की लागत बढ़ गई। बिज़नेस टुडे के मुताबिक़ डीलर मार्जिन 2.40 से 3.40 रुपये प्रति लीटर है। गुरुवार, 17 सितंबर को ऑल इंडिया पेट्रोलियम डीलर्स एसोसिएशन के प्रतिनिधि पेट्रोलियम और प्राकृतिक गैस मंत्रालय के वरिष्ठ अधिकारियों से मिले, और आईएएनएस के मुताबिक़ अधिकारियों ने उन्हें एमडीआर की ज़रूरत समझाई। छूट नहीं मिली है।
एक ही दिन के दो सरकारी दस्तावेज़, दो अलग सूचियाँ
15 सितंबर को सरकार की ओर से दो चीज़ें आईं। एक विज्ञप्ति, और एक 42 सवालों का दस्तावेज़ जो वित्तीय सेवाएँ विभाग अपनी वेबसाइट पर रखे हुए है। दोनों पर वही तारीख़ है। सपाट 5 रुपये वाली सूची दोनों में है, और दोनों में एक जैसी नहीं है।
विज्ञप्ति में पाँच नाम हैं: रेलवे, दूरसंचार, बीमा, ईंधन, कृषि इनपुट।
दस्तावेज़ के सवाल 33 में चार नाम हैं, "railways, telecom services, insurance, and fuel", और उनके बाद "among others" लिखा है। कृषि इनपुट वहाँ नहीं है। फिर सवाल 41 बिजली वितरण, नगरपालिका के पानी के शुल्क और पाइप वाली प्राकृतिक गैस को जोड़ देता है, और कहता है कि दो हज़ार से ऊपर के ऐसे बिलों पर सपाट 5 रुपये लगेंगे। सवाल 42 स्कूल की फ़ीस, विश्वविद्यालय की टर्म फ़ीस और प्रवेश परीक्षाओं को "इंडस्ट्री प्रोग्राम" श्रेणी में रखता है और वहाँ "flat-fee structures or capped processing rates" का ज़िक्र करता है, बिना कोई संख्या दिए।
बिजली का बिल, पानी का बिल और स्कूल की फ़ीस किसी प्रेस विज्ञप्ति में नहीं हैं। कृषि इनपुट किसी सवाल-जवाब में नहीं है। दोनों दस्तावेज़ सरकार के हैं, दोनों एक ही दिन के हैं, और दोनों में से कोई अधिसूचना नहीं है। जिस सूची पर 15 अक्टूबर से किसी की जेब का हिसाब टिका है, वह अभी तय शक्ल में कहीं छपी नहीं है।
दस्तावेज़ में दो और छूटें हैं जो विज्ञप्ति में नहीं हैं। सवाल 22 कहता है कि यूपीआई ऑटोपे और स्थायी निर्देश वाले भुगतान, यानी बिजली का बिल, ओटीटी की सदस्यता और हर महीने की निवेश क़िस्त, इस एमडीआर के दायरे में नहीं आते। सवाल 36 कहता है कि यूपीआई से जुड़े रुपे क्रेडिट कार्ड और पहले से मंज़ूर क्रेडिट लाइन पर यह ढाँचा लागू नहीं होगा, क्योंकि वे क्रेडिट उत्पाद के अपने नियमों पर चलते हैं।
छूट की शर्त महीने भर की वसूली है
छोटे दुकानदार की छूट कारोबार के आकार पर नहीं टिकी है। वह एक खाता-श्रेणी पर टिकी है, और उसका पैमाना महीने की वसूली है।
पत्र सूचना कार्यालय की विज्ञप्ति का वाक्य है: "Small merchants including street vendors receiving up to ₹1 lakh per month through UPI QR codes under the Person-to-Person-Merchant (P2PM) category will continue to enjoy zero MDR on all transactions." यानी पी2पीएम श्रेणी में आने वाले वे दुकानदार जिनके क्यूआर कोड पर महीने में एक लाख रुपये तक आते हैं, हर लेन-देन पर शून्य एमडीआर पर रहेंगे। रक़म कितनी भी हो।
सवाल-जवाब दस्तावेज़ इसका तंत्र खोलता है। सवाल 26 कहता है कि एमडीआर लगेगा या नहीं, यह दुकानदार के खाते की श्रेणी से तय होता है, और पी2पीएम में बैठे दुकानदार पर दो हज़ार से ऊपर का भुगतान आने से भी कुछ नहीं लगता। सवाल 29 में वह पंक्ति है जो असल में शर्त है: जिन दुकानदारों के खाते में लगातार तीन महीने तक हर महीने एक लाख रुपये से ज़्यादा यूपीआई से आता है, उन्हें औपचारिक रूप से पी2एम श्रेणी में भेज दिया जाता है। एक महीने का उछाल कुछ नहीं बदलता। तीसरे महीने में श्रेणी बदल जाती है, और उसके बाद दो हज़ार से ऊपर के हर भुगतान पर 0.4 फ़ीसदी लगने लगेगा।
सवाल 28 कहता है कि इस छूट के लिए जीएसटी पंजीकरण ज़रूरी नहीं है। सवाल 25 कहता है कि दुकानदारों को अपना क्यूआर कोड बदलवाने, दोबारा पंजीकरण कराने या बैंक शाखा जाने की ज़रूरत नहीं पड़ेगी।
जिस कोष से छोटे दुकानदारों की मदद होनी है, वह अभी बना नहीं है। अभी वसूली शून्य है, इसलिए कोष भी शून्य है। विज्ञप्ति के मुताबिक़ कुल एमडीआर वसूली के 5 फ़ीसदी के बराबर रक़म उसमें जाएगी। दस्तावेज़ का सवाल 27 कहता है कि उसका विस्तृत ढाँचा रिज़र्व बैंक से सलाह करके "अगले तीन महीनों में" तय होगा। दर पहले चलेगी, ढाँचा बाद में बनेगा।
15 अक्टूबर की तारीख़ और उसका स्रोत
15 अक्टूबर 2026 इस पूरी ख़बर की सबसे ज़्यादा छपी हुई तारीख़ है, और वह किसी प्रेस विज्ञप्ति में नहीं है।
पत्र सूचना कार्यालय की 15 सितंबर वाली विज्ञप्ति में "अक्टूबर" शब्द एक बार भी नहीं आता, न अंग्रेज़ी में, न हिंदी संस्करण में। तारीख़ वित्तीय सेवाएँ विभाग के सवाल-जवाब दस्तावेज़ के पाँचवें सवाल में है। वहाँ लिखा है कि अंतिम ढाँचा और सीमा-संरचना 15 अक्टूबर 2026 से प्रभावी होंगे, ताकि बैंकों, भुगतान एग्रीगेटरों और फ़िनटेक ऐप्लिकेशनों को अपने सॉफ़्टवेयर बदलने का वक़्त मिल सके।
दस्तावेज़ ख़ुद भविष्य काल में लिखा है। तीसरे सवाल में दर के बारे में "will be introduced" लिखा है, आठवें में छोटे दुकानदारों का कोष "being proposed" है। यानी 15 अक्टूबर तक किसी दुकानदार के खाते से एक पैसा नहीं कटना है, चाहे उसकी पर्ची दो हज़ार की हो या दो लाख की।
एनपीसीआई का जो परिपत्र इस तारीख़ का असली स्रोत बताया जाता है, वह इस डेस्क से नहीं खुला। npci.org.in इस मशीन को 403 लौटाती है। परिपत्र की संख्या, उसका पाठ और उसकी तारीख़ यहाँ अख़बारों और क़ानूनी वेबसाइटों के हवाले से ही हैं, और यह लेख उन्हें उसी तरह दर्ज करता है।
यूबीएस, गोल्डमैन, सिटी और जेपी मॉर्गन के चार अनुमान
15,000 करोड़ रुपये का जो आँकड़ा हर जगह छपा, वह सरकार का नहीं है, और वह सरकार की आमदनी भी नहीं है।
वह यूबीएस के अनुमान की ऊपरी सीमा है। आईएएनएस की 16 सितंबर की कॉपी के मुताबिक़ यूबीएस बैंकों और भुगतान कंपनियों के लिए सालाना 10 हज़ार से 15 हज़ार करोड़ रुपये का राजस्व पूल आँकता है, जिसमें 60 से 70 फ़ीसदी बैंकों के पास रहेगा। गोल्डमैन सैक्स का अनुमान 20,600 करोड़ रुपये है, इस मान्यता पर कि कुल यूपीआई लेन-देन मूल्य का लगभग आधा हिस्सा पूरी 40 बेसिस पॉइंट की दर में आएगा। सिटी 16 हज़ार से 17 हज़ार करोड़ रुपये आँकता है और बँटवारा इस तरह देखता है: बैंक और यूपीआई हैंडल 60 फ़ीसदी, यूपीआई ऐप 25 फ़ीसदी, ग़ैर-बैंक पेमेंट एग्रीगेटर 15 फ़ीसदी। जेपी मॉर्गन अधिकतम क़रीब 17 हज़ार करोड़ रुपये पर पहुँचता है, जिसमें 11,700 करोड़ जारीकर्ता और अधिग्रहणकर्ता बैंकों का हिस्सा है।
चार ब्रोकरेज, चार संख्याएँ, और चारों एक ही चीज़ का अनुमान हैं: उद्योग का राजस्व पूल। इनमें से कोई भी सरकारी दस्तावेज़ नहीं है।
दूसरी तरफ़ की संख्या भी अनुमान ही है। सवाल-जवाब दस्तावेज़ के सवाल 10 में सरकार लिखती है कि "industry estimates" के मुताबिक़ यूपीआई का संचालन, सर्वर बैंडविड्थ, धोखाधड़ी रोकने के तंत्र और बैंकों की तकनीकी मदद, इन सब पर सालाना क़रीब 20 हज़ार करोड़ रुपये ख़र्च होते हैं। यह आँकड़ा किसने और कैसे निकाला, दस्तावेज़ नहीं बताता।
सरकार अब तक यह ख़र्च सीधे उठाती रही है। रुपे डेबिट कार्ड और कम मूल्य के भीम-यूपीआई लेन-देन को बढ़ावा देने वाली प्रोत्साहन योजना के तहत 2021-22 में 1,389 करोड़ रुपये दिए गए, 2022-23 में 2,210 करोड़, और 2023-24 में 3,631 करोड़। सवाल 10 इसी पर कहता है कि यह मदद "short-term bridge funding" की तरह बनाई गई थी, स्थायी इंतज़ाम की तरह नहीं।
पैमाने का आँकड़ा भी सरकार के अपने दस्तावेज़ में है। सवाल 14 के मुताबिक़ अगस्त 2026 में अकेले यूपीआई से 2,451 करोड़ लेन-देन हुए, जिनकी क़ीमत 29.9 लाख करोड़ रुपये थी।
एक दस्तावेज़, चार नाम
15 सितंबर को जो चीज़ आई, उसे चार जगहों पर चार नामों से पुकारा गया है, और चारों एक ही चीज़ के बारे में हैं।
फ़ोर्ब्स इंडिया में 15 सितंबर की रात सार्थक चौधरी लिखते हैं कि स्पष्टीकरण "the payments body", यानी एनपीसीआई ने दिए, और किसी दस्तावेज़ का नाम नहीं लेते। एससीसी ऑनलाइन (16 सितंबर) उसे एनपीसीआई का दस्तावेज़ कहती है। सुप्रीम कोर्ट में दायर याचिका, इंडिया लीगल की 16 सितंबर की रिपोर्ट के मुताबिक़, 14 और 15 सितंबर दोनों को वित्त मंत्रालय की राजपत्र अधिसूचना बताती है। और पत्र सूचना कार्यालय की विज्ञप्ति उसे किसी दस्तावेज़ का नाम दिए बिना यूपीआई संचालन समिति के विचार-विमर्श से निकला "फ़्रेमवर्क" कहती है।
इनमें से किसी को यह लेख सही या ग़लत नहीं ठहराता। एक तथ्य इसमें जोड़ा जा सकता है। जो सवाल-जवाब दस्तावेज़ वित्तीय सेवाएँ विभाग की वेबसाइट पर है, उसके पहले पन्ने पर सिर्फ़ शीर्षक और तारीख़ है, कोई संख्या नहीं, कोई दस्तख़त नहीं, और एनपीसीआई का नाम जारीकर्ता के तौर पर कहीं नहीं। विभाग उसे अपनी सूची में अपनी चीज़ की तरह रखता है।
दर किसने तय की, इस पर सरकार के दो दस्तावेज़ एक ही बात कहते हैं। 8 अगस्त 2026 की विज्ञप्ति में लिखा है कि विधेयक पारित होने के बाद एनपीसीआई की अध्यक्षता वाली "यूपीआई एंड सर्विसेज़ स्टीयरिंग कमेटी" एमडीआर पर फ़ैसला करेगी। सवाल-जवाब दस्तावेज़ का सवाल 7 कहता है कि परिचालन मानक, शुल्क बँटवारे के मॉडल और श्रेणीवार सीमाएँ इसी समिति ने तय की हैं। सुरक्षा सरकार ने हटाई, और दर उद्योग की समिति ने तय की।
सुप्रीम कोर्ट में याचिका, और अनुच्छेद 14 की दलील
बुधवार, 16 सितंबर को दिल्ली के वकील अंजन दत्ता ने सुप्रीम कोर्ट में याचिका दायर की। लाइव लॉ के मुताबिक़ मामला *अंजन दत्ता बनाम भारत संघ*, डब्ल्यू.पी.(सी) डायरी नंबर 57387/2026 है, और याचिका एओआर आशुतोष दुबे के ज़रिए दाख़िल हुई है। प्रतिवादी चार हैं: भारत संघ, रिज़र्व बैंक, एनपीसीआई, और यूपीआई एंड सर्विसेज़ स्टीयरिंग कमेटी।
याचिका की केंद्रीय दलील तुलना पर खड़ी है। दो हज़ार रुपये से ऊपर के यूपीआई से क़ानूनी सुरक्षा हटा दी गई, जबकि रुपे से चलने वाले डेबिट कार्ड को वही सुरक्षा बिना किसी रक़म की सीमा के मिलती रही। याचिका इसे अनुच्छेद 14 और 19(1)(जी) के तहत चुनौती देती है, यानी समानता और कारोबार की आज़ादी के आधार पर। दूसरी दलील संशोधित धारा 10A पर है, कि क़ानून ने सरकार को यह तय करने की छूट बिना किसी कसौटी के दे दी कि कौन-सा भुगतान माध्यम सुरक्षित रहेगा।
याचिका 14 सितंबर की अधिसूचना और उसके बाद बने ढाँचे को रद्द करने की माँग करती है।
17 सितंबर तक सुनवाई की कोई तारीख़ सार्वजनिक नहीं हुई थी, और नोटिस जारी होने की कोई ख़बर नहीं है। याचिका दायर होना किसी दावे के सही होने का सबूत नहीं है। इस लेख में जो कुछ याचिका के हवाले से है, वह लाइव लॉ और इंडिया लीगल की 16 सितंबर की रिपोर्टों से है; याचिका का पाठ सार्वजनिक नहीं है।
सरकार का दर्ज बयान, और स्थायी समिति पर टकराव
सरकार का सबसे विस्तृत दर्ज बयान 15 सितंबर की विज्ञप्ति है। उसमें तीन बातें ग्राहक के लिए सीधी हैं। पहली, हर पी2पी लेन-देन मुफ़्त रहेगा, चाहे रक़म कितनी भी हो, और यह कुल लेन-देन मूल्य का 70 फ़ीसदी है। दूसरी, बैंकों को सलाह दी गई है कि दुकानदार यह शुल्क ग्राहक पर न डालें, और यूपीआई ऐप को प्लेटफ़ॉर्म शुल्क लगाने से साफ़ मना किया गया है। तीसरी, बैंकों और एनपीसीआई की रोज़ाना की एक लाख से पाँच लाख रुपये की सीमाएँ सुरक्षा के लिए हैं, शुल्क लगाने की सीमाएँ नहीं।
एमडीआर सिर्फ़ 4 फ़ीसदी व्यापारी लेन-देन पर लगेगा। यह आँकड़ा भी उसी विज्ञप्ति का है। सवाल-जवाब दस्तावेज़ का दूसरा सवाल कहता है कि दो हज़ार तक के लेन-देन कुल पी2एम मात्रा का 95 फ़ीसदी से ज़्यादा हैं। दोनों संख्याएँ एक ही तस्वीर के दो नाप हैं, क्योंकि विज्ञप्ति वाले 96 फ़ीसदी में दो हज़ार से नीचे वाले और पी2पीएम छूट वाले, दोनों गिने गए हैं।
विदेशी दबाव के आरोप पर सरकार का इनकार दो जगह है, और दोनों की हैसियत अलग है। 16 सितंबर को वित्त मंत्रालय ने एक्स पर लिखा कि बदलाव के पीछे विदेशी प्रभाव होने का दावा ग़लत है और भारत के यूपीआई नीति-फ़ैसले स्वतंत्र रूप से होते हैं। इस वाक्य के साथ कोई क्रमांकित विज्ञप्ति नहीं है। उससे पहले, 8 अगस्त की विज्ञप्ति संख्या 2296594 में यह बात अलग शब्दों में दर्ज है: "Some of the media reports have suggested that external influences may be driving policy changes. This is unfounded, completely false and misleading."
सबसे सीधा टकराव संसद की वित्त संबंधी स्थायी समिति पर है। 15 सितंबर की विज्ञप्ति कहती है कि यह ढाँचा समिति की 32वीं रिपोर्ट की सिफ़ारिश के अनुरूप है, "which emphasised the importance of a viable revenue"। वाक्य वहीं ख़त्म हो जाता है। किस चीज़ का राजस्व, कितना, किस रास्ते से, विज्ञप्ति में आगे कुछ नहीं है।
गुरुवार, 17 सितंबर को समिति के ही सदस्य, कांग्रेस सांसद गौरव गोगोई ने एक्स पर लिखा, और एएनआई ने उसे इन शब्दों में दर्ज किया: "The Parliament Standing Committee on Finance has not discussed the UPI tax proposal that the Modi government has recently announced. The Department of Finance did not have any specific proposal on UPI tax when they met the members of the Finance Committee." गोगोई ने यह भी लिखा कि एमडीआर की ज़रूरत पर सवाल उठे थे और सरकार के प्रतिनिधियों के पास कोई साफ़ जवाब नहीं था। इस दावे पर 17 सितंबर तक कोई क्रमांकित खंडन नहीं आया।
32वीं रिपोर्ट का पाठ यहाँ नहीं पढ़ा जा सका। sansad.in इस डेस्क को सर्वर त्रुटि लौटाती है। इसलिए यह लेख न तो विज्ञप्ति का दावा पुष्ट करता है, न गोगोई का। दोनों बयान दर्ज हैं, और दस्तावेज़ बीच में खड़ा नहीं है। 15 अक्टूबर आने में अभी चार हफ़्ते हैं।
स्रोतPress Information Bureau, Ministry of Finance, पत्र सूचना कार्यालय, वित्त मंत्रालय, Department of Financial Services, Ministry of Finance, Press Information Bureau, Ministry of Finance, PRS Legislative Research (Bill No. 150 of 2026, as introduced in Lok Sabha), TaxGuru (Notification 105/2019, G.S.R. 960(E)), The Probe, LiveLaw, IANS / The Hawk, Business Today, IANS / SocialNews.XYZ, ANI, Forbes India, India Legal, Outlook Business / PTI, SCC Online