रात एक बजे ट्रक उठाने पर सुप्रीम कोर्ट ने 10 लाख का मुआवज़ा दिया
बुधवार, 16 सितंबर को हरि दत्त शर्मा बनाम उत्तर प्रदेश राज्य में सुप्रीम कोर्ट ने कहा कि स्टीयरिंग लॉक तोड़कर रात में ट्रक उठा ले जाना अनुच्छेद 14 और 21 का उल्लंघन है। नया यह नहीं है। अदालत ने साथ ही दर्ज किया कि यही बात वह फ़रवरी 2007 के प्रकाश कौर फ़ैसले में कह चुकी है, और आरबीआई के दिशानिर्देश तब से काग़ज़ पर ही रहे हैं। इसलिए इस बार उसने रिज़र्व बैंक को अमल कराने का निर्देश भी दिया।
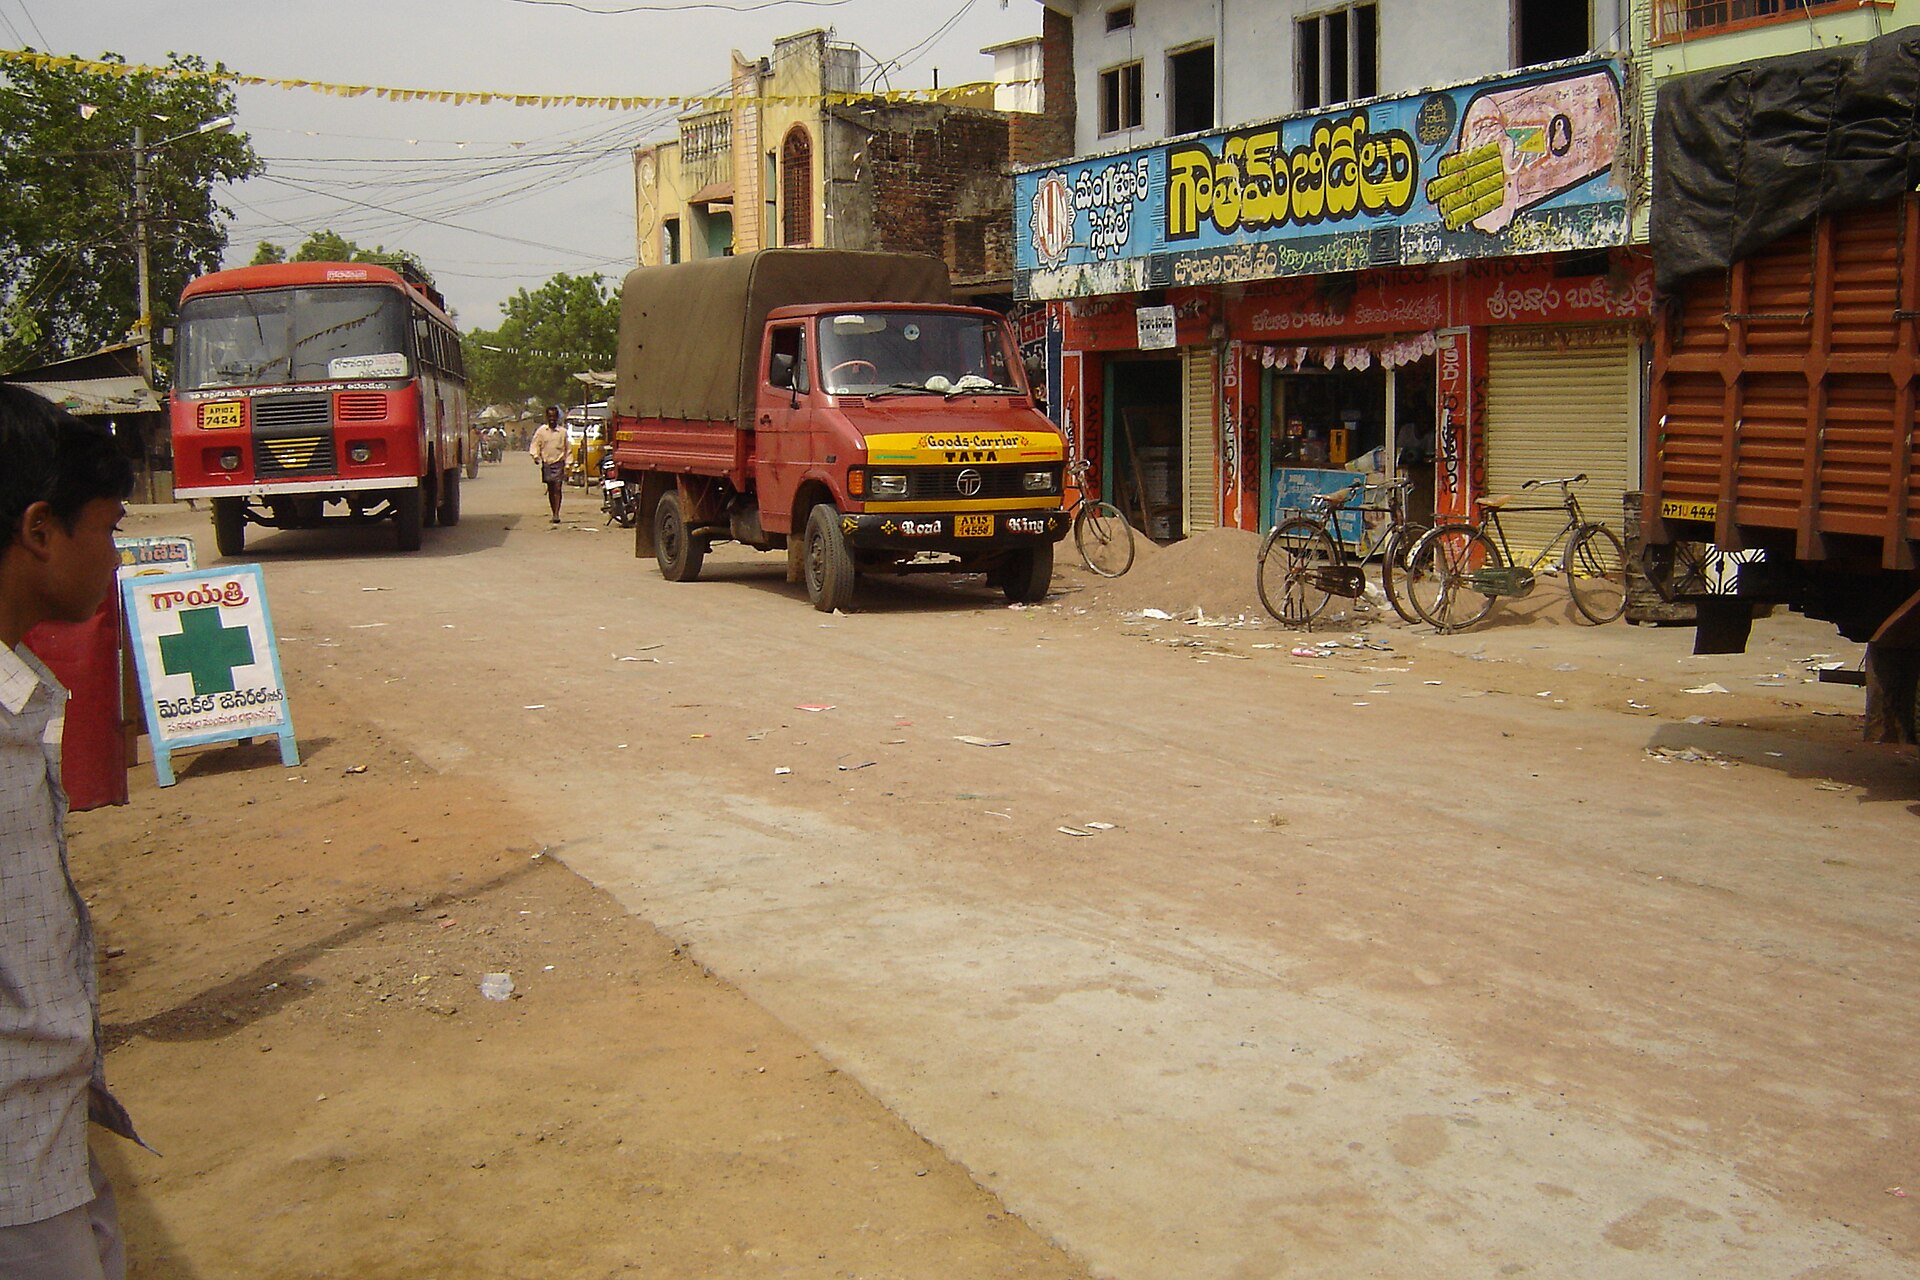
अयोध्या में माल उतारकर खड़े एक ट्रक के पास 9 अप्रैल 2023 की रात क़रीब एक बजे चार लोग पहुँचे। जगह एक कन्साइनर के गोदाम के बाहर थी और सीसीटीवी की नज़र में थी। उन्होंने स्टीयरिंग लॉक तोड़ा और ट्रक चलाकर ले गए। न कोई नोटिस, न कोई रसीद। वह रविवार था।
ट्रक के मालिक हरि दत्त शर्मा उसी दिन थाने पहुँचे। उन्होंने गुमशुदा सामान की रिपोर्ट लिखवाई और ई-एफ़आईआर दर्ज कराई। उन्हें लगा कि ट्रक चोरी हो गया है।
साढ़े पाँच महीने बाद, 30 सितंबर 2023 को, एक क़ानूनी नोटिस से उन्हें पता चला कि ट्रक चोरी नहीं हुआ था। उसे उसी फ़ाइनेंस कंपनी के लोगों ने उठाया था जिससे उन्होंने क़र्ज़ लिया था, और 31 अगस्त को 4,50,000 रुपये में बेच भी दिया गया था। नोटिस में एक माँग और थी: 1,25,571 रुपये और दीजिए।
उस रात के 1,256 दिन बाद, बुधवार 16 सितंबर 2026 को, सुप्रीम कोर्ट ने इस ज़ब्ती को संविधान के अनुच्छेद 14 और 21 का उल्लंघन बताया और शर्मा को दस लाख रुपये मुआवज़ा दिलाया। फ़ैसले की सबसे बड़ी बात मुआवज़ा नहीं है। अदालत ने साफ़ लिखा कि यह रोक वह उन्नीस बरस पहले लगा चुकी है, और रिज़र्व बैंक के दिशानिर्देश तब से काग़ज़ पर ही टिके रहे हैं।
साढ़े नौ लाख का क़र्ज़, 75 क़िस्तें और एक अधूरा काग़ज़
क़र्ज़ 25 मार्च 2019 का है। चोलामंडलम इन्वेस्टमेंट एंड फ़ाइनेंस कंपनी लिमिटेड ने शर्मा को उनके ट्रक, टाटा एसएफ़सी 407, रजिस्ट्रेशन नंबर यूपी-16-जीटी-0449, के लिए व्यावसायिक वाहन क़र्ज़ दिया। मंज़ूर हुआ 10,40,080.75 रुपये, हाथ में आए 9,36,000 रुपये। लौटाना 75 महीनेवार क़िस्तों में था। फ़ैसले का पैरा 5 यह भी दर्ज करता है कि क़र्ज़ गाड़ी के हाइपोथिकेशन से सुरक्षित था, यानी गाड़ी मालिक के क़ब्ज़े में रहती है और उस पर कंपनी का भार चढ़ा रहता है। 12 जून 2021 को 1,04,080.75 रुपये का पूरक क़र्ज़ और दिया गया।
फिर क़िस्तें रुकीं। 17 जनवरी 2022 को कंपनी ने बक़ाया चुकाने की नोटिस भेजी। 13 जून 2022 को उसने ट्रक एक बार उठा भी लिया और बिक्री-पूर्व पत्र जारी कर दिया, पर शर्मा ने 86,726 रुपये जमा किए और भरोसा दिया कि खाता नियमित कर देंगे। ट्रक छोड़ दिया गया। यह ब्योरा फ़ैसले में है और मायने रखता है, क्योंकि कंपनी ने सुप्रीम कोर्ट में यही दलील दी कि पिछली बार भी ऐसा ही हुआ था।
7 जुलाई 2022 और 22 दिसंबर 2022 को दो नोटिस और गईं। उनमें कहा गया था कि बक़ाया चुका दीजिए या गाड़ी सौंप दीजिए, और सौंपने पर वह "जैसी है जहाँ है" के आधार पर बेची जाएगी। कंपनी के मुताबिक़ इसके बाद भी भुगतान नहीं हुआ, इसलिए 9 अप्रैल 2023 को अयोध्या कैंट थाने के प्रभारी को ज़ब्ती-पूर्व सूचना भेजी गई। इसी तारीख़ की रात ट्रक उठा। यह सूचना फ़ैसले में तथ्यों के ब्योरे में आती है, किसी अनिवार्य शर्त के रूप में नहीं।
अदालत ने पैरा 26 में एक काग़ज़ की ओर इशारा किया जो कंपनी के पक्ष में नहीं जाता। क़ब्ज़ा ज्ञापन पर शर्मा के दस्तख़त ही नहीं हैं। पैरा 27 में एक और चीज़ है। ट्रक 31 अगस्त 2023 को बिक चुका था, फिर भी उसी गाड़ी के ट्रैफ़िक चालान शर्मा के पास 18 जनवरी 2024, 18 नवंबर 2024 और 18 फ़रवरी 2025 को पहुँचते रहे।
इस बीच रास्ते दो जगह बंद हुए। मुख्य न्यायिक मजिस्ट्रेट, अयोध्या ने धारा 156(3) वाली शिकायत 23 सितंबर 2024 को यह कहकर ख़ारिज कर दी कि गाड़ी चूक के कारण ज़ब्त हुई थी। इलाहाबाद हाई कोर्ट की खंडपीठ ने 4 अप्रैल 2025 को रिट याचिका इस आधार पर ख़ारिज कर दी कि गाड़ी बिक चुकी है और याचिकाकर्ता देर से आया है। सुप्रीम कोर्ट ने इसी आदेश को रद्द किया।
पैरा 15: गाड़ी उठाने का हक़ अदालत ने ख़त्म नहीं किया
पैरा 15 वित्तपोषक के हक़ की पुष्टि करता है। अदालत लिखती है कि पहली बार में वित्तपोषक का वित्तपोषित गाड़ी पर क़ब्ज़ा लेने का अधिकार अनुबंध का मामला है, और जहाँ अनुबंध यह अधिकार देता है वहाँ उसके इस्तेमाल में कोई क़ानूनी अड़चन नहीं है, जब तक अनुबंध अनुचित या लोकनीति के विरुद्ध न हो। नीचे दो पुराने फ़ैसले टँके हैं: ओरिक्स ऑटो फ़ाइनेंस बनाम जगमंदर सिंह और सुंदरम फ़ाइनेंस बनाम टी. थंकम।
अदालत इस हक़ का बचाव भी करती है। ऐसी शर्तें अपने आप में कोई बुराई नहीं हैं। यही वे शर्तें हैं जिनके सहारे संस्थाएँ उन्हीं ट्रक चालकों और छोटे ट्रांसपोर्टरों को उसी गाड़ी की ज़मानत पर क़र्ज़ दे पाती हैं जिनके पास कोई परंपरागत गिरवी नहीं होती।
पर वही पैरा आगे कहता है कि चूँकि यह अधिकार अदालत की निगरानी के बाहर चलता है, इसे बड़ी सावधानी से पढ़ना होगा। बेलगाम छोड़ दिया जाए तो यह चोरी-छिपे, ताक़त से या रात के अँधेरे में संपत्ति उठा लेने का लाइसेंस बन जाता है।
एक बात यहीं साफ़ कर देना ठीक है। यह क़र्ज़ हाइपोथिकेशन से सुरक्षित था, और 'हायर-परचेज़' शब्द पूरे फ़ैसले में एक बार भी नहीं आता। किराया-ख़रीद पर ली गई गाड़ियों के बारे में यह फ़ैसला कुछ नहीं कहता।
प्रकाश कौर का फ़ैसला और 'काग़ज़ पर' वाला वाक्य
पैरा 19 पर पहुँचकर फ़ैसला उन्नीस बरस पीछे जाता है। आईसीआईसीआई बैंक लिमिटेड बनाम प्रकाश कौर एवं अन्य, (2007) 2 एससीसी 711, फ़रवरी 2007 का दो जजों का फ़ैसला है। वहाँ सवाल यह था कि गाड़ी ज़बरन उठा ले जाने पर बैंक के वसूली एजेंटों के ख़िलाफ़ एफ़आईआर दर्ज हो या नहीं।
2026 का फ़ैसला उस अदालत की बातें दोहराता है। वसूली के वैकल्पिक तरीक़ों को आम आदमी की नज़र से भी देखना होगा, सिर्फ़ वित्तीय संस्था की नज़र से नहीं। एक बार क़र्ज़ लिया और चूक हुई, तो शिकार की तलाश शुरू हो जाती है, बैंक हमलावर बन जाता है और जनता शिकार। वसूली एजेंट के लिए किसी व्यक्ति के आत्मसम्मान और समाज में उसकी हैसियत का कोई मोल नहीं होता। और फिर वह वाक्य जिसे 2026 की पीठ ने दोहराने लायक़ माना: हमारा देश क़ानून से चलता है, क़र्ज़ की वसूली या गाड़ियों की ज़ब्ती सिर्फ़ क़ानूनी तरीक़े से हो सकती है, और बैंक ज़बरन क़ब्ज़ा लेने के लिए 'गुंडे' नहीं लगा सकते।
यही शब्द 2026 में लौटता है। पैरा 26 कहता है कि रात एक बजे स्टीयरिंग लॉक तोड़कर लिया गया क़ब्ज़ा किसी तरह शांतिपूर्ण नहीं है, और उस पर उसी 'गुंडागर्दी' की हर छाप है जिसकी प्रकाश कौर में और आरबीआई के लगातार दिशानिर्देशों में निंदा की गई।
पर उससे भी तीखा दोहराव दूसरा है, और वही इस पूरी ख़बर का केंद्र है। पैरा 19 के आख़िर में दर्ज है कि प्रकाश कौर की अदालत ने यह भी पाया था कि आरबीआई ने 21 नवंबर 2005 को दिशानिर्देश ज़रूर जारी किए, पर वे सिर्फ़ काग़ज़ पर हैं और उन पर अमल नहीं हो रहा।
उन्नीस बरस बाद, पैरा 31 में, वही निष्कर्ष लगभग उन्हीं शब्दों में लौटता है। अदालत लिखती है कि एनबीएफ़सी और अनुसूचित वाणिज्यिक बैंकों के लिए आरबीआई के जारी किए दिशानिर्देश, मास्टर परिपत्र और स्पष्टीकरण केवल काग़ज़ पर मौजूद रहे हैं, और आरबीआई ने उन्हें लागू कराने के लिए कोई क़दम नहीं उठाया।
दो अदालतें, एक ही शिकायत, बीच में उन्नीस साल।
2007 में अदालत ने यह बात एक टिप्पणी के तौर पर दर्ज की थी। 2026 में उसने इसे एक निर्देश में बदल दिया, और चिट्ठी सीधे नियामक को भेज दी।
लोन एग्रीमेंट का अनुच्छेद 11 और उसकी चार ख़ामियाँ
फ़ैसले का असली नया हिस्सा पैरा 22 से 25 के बीच है, और वह कंपनी के अपने काग़ज़ को पढ़ने से निकलता है। अदालत ने लोन एग्रीमेंट का अनुच्छेद 11 पूरा उद्धृत किया है। वह लंबा है और उसके उपखंड एक-दूसरे को काटते हैं।
अनुच्छेद 11(a) कहता है कि चूक होते ही गाड़ी पर क़र्ज़दार के अधिकार "बिना किसी नोटिस के" अपने आप समाप्त हो जाएँगे और उसे गाड़ी तुरंत सौंप देनी होगी। 11(a)(i) कहता है कि कंपनी सात दिन की नोटिस जारी कराएगी, और वह नोटिस डाक में डालने के 24 घंटे में तामील मानी जाएगी, चाहे वापस ही क्यों न आ जाए। 11(a)(ii) एजेंटों को अधिकार देता है कि गाड़ी जहाँ हो या होने की संभावना हो, वे "किसी भी जगह या जगहों में" घुसकर क़ब्ज़ा ले लें। 11(a)(iv) सबसे अहम है: कंपनी अपने विवेक से वह नोटिस माफ़ भी कर सकती है, अगर उसे लगे कि नोटिस देने से गाड़ी या उसका हित ख़तरे में पड़ेगा।
पैरा 24 का निष्कर्ष एक वाक्य का है। अनुच्छेद 11 क़र्ज़दार को पूरी तरह वित्तपोषक के एकतरफ़ा विवेक की दया पर छोड़ देता है, यह तय करने में भी कि नोटिस दी जाएगी या नहीं, और यह भी कि बिक्री कब और कैसे होगी। अदालत का फ़ैसला है कि यह अनुच्छेद न आरबीआई के दिशानिर्देशों के अनुरूप है, न भारतीय अनुबंध अधिनियम, 1872 के।
पैरा 25 चार वजहें गिनाता है। पहली, चूक होते ही अधिकार "बिना नोटिस" ख़त्म हो जाने वाली शर्त उस अपेक्षा के सीधे उलट है कि क़ब्ज़े से पहले नोटिस की अवधि होनी चाहिए। दूसरी, एजेंटों को "किसी भी जगह" घुसने की छूट आरबीआई के दिशानिर्देशों के ख़िलाफ़ है। तीसरी, अनुच्छेद कहीं यह बताता ही नहीं कि क़ब्ज़ा किस प्रक्रिया से लिया जाएगा और बिक्री या नीलामी किस प्रक्रिया से होगी। चौथी, नोटिस माफ़ करने का अधिकार उस न्यूनतम सुरक्षा को, जो एक फ़र्श होनी चाहिए थी, एक झूठे वादे में बदल देता है, जिसे वही पक्ष तोड़ सकता है जिससे बचाने के लिए वह रखी गई थी।
यहाँ एक बात ठीक-ठीक कहना ज़रूरी है। अदालत ने अनुच्छेद 11 को शून्य या अवैध घोषित नहीं किया। फ़ैसले के आदेश वाले हिस्से में कंपनी को यह शर्त बदलने का कोई निर्देश नहीं है, और न ही यह कहा गया है कि देश भर के ऐसे अनुबंध रद्द हैं। जो रद्द हुआ, वह इलाहाबाद हाई कोर्ट का 4 अप्रैल 2025 का आदेश है। बिक्री तक अदालत ने नहीं पलटी: पैरा 29 में उसने साफ़ कहा कि वह कंपनी की अनधिकृत और मनमानी कार्रवाई को मंज़ूर नहीं करती, फिर भी इस समय बिक्री रद्द करने को तैयार नहीं है।
पैरा 21 की दस बातें आरबीआई की अपनी किताब से हैं
पैरा 21 में अदालत दस बातें गिनाती है, और उन्हें "वित्तीय संस्थानों और ऐसे मामलों से निपटने वाली अदालतों के मार्गदर्शन के लिए" रखती है। इन्हें नया क़ानून समझना ग़लती होगी। पैरा 21 की पहली पंक्ति ख़ुद बताती है कि ये आरबीआई के मास्टर परिपत्रों, दिशानिर्देशों और स्पष्टीकरणों को ध्यान से पढ़ने से निकली स्थिति हैं।
कुछ बातें सीधी हैं। वसूली में क़र्ज़दार को बेवक़्त परेशान न किया जाए और न ताक़त का इस्तेमाल हो। ज़ब्ती केवल क़ानूनी तरीक़े से हो, और गुंडे लगाना मना है। एजेंट रखने से पहले बैंक उचित सावधानी की प्रक्रिया अपनाएँ। शिकायतों को आरबीआई गंभीरता से ले, और बार-बार उल्लंघन पर किसी इलाक़े या काम में एजेंट रखने पर रोक लगा सके।
आठवीं बात सबसे काम की है। ज़ब्ती से जुड़ी शर्त में छह चीज़ें हो सकती हैं: क़ब्ज़े से पहले नोटिस की अवधि, वे हालात जिनमें नोटिस माफ़ हो सकती है, क़ब्ज़ा लेने की प्रक्रिया, बिक्री या नीलामी से पहले क़र्ज़दार को चुकाने का आख़िरी मौक़ा, क़ब्ज़ा लौटाने की प्रक्रिया, और बिक्री या नीलामी की प्रक्रिया।
दसवीं बात जगह के बारे में है। वसूली आम तौर पर किसी केंद्रीय निर्धारित जगह पर होगी; क़र्ज़दार के घर या काम की जगह जाना तभी जायज़ है जब वह निर्धारित जगह पर दो या उससे ज़्यादा बार न पहुँचे, और क्षेत्रीय कर्मचारियों के पास उचित व्यवहार संहिता में तय न्यूनतम योग्यता और प्रशिक्षण हो।
आरबीआई की जो किताब आज चालू है, उसमें यह दसवीं बात माइक्रोफ़ाइनेंस क़र्ज़दारों वाले अध्याय के नीचे बैठी है। अदालत ने इसे सबके लिए सामान्य मार्गदर्शन की तरह रखा है।
आरबीआई ने 28 नवंबर 2025 को 9,445 परिपत्र वापस ले लिए थे
फ़ैसला जिन आरबीआई दस्तावेज़ों पर खड़ा है, उनकी सूची पैरा 17, 18 और 20 में है: 5 मई 2003 की उचित व्यवहार संहिता, 21 नवंबर 2005 के दिशानिर्देश, 28 सितंबर 2006 की एनबीएफ़सी संहिता, और फिर 24 अप्रैल 2008 से 1 जुलाई 2015 तक के ग्यारह मास्टर परिपत्र। सूची 1 जुलाई 2015 पर रुक जाती है।
आरबीआई की अपनी वेबसाइट पर इनमें से कई पन्नों पर आज लाल तिरछे अक्षरों में एक ठप्पा लगा दिखता है, और उस पर अंग्रेज़ी का एक शब्द है, 'Withdrawn', यानी वापस लिया गया। 5 मई 2003 की उचित व्यवहार संहिता, जिसका पैरा (v)(c) फ़ैसले के पैरा 17 में उद्धृत है, उन्हीं में है। 24 अप्रैल 2008 का वसूली एजेंट वाला परिपत्र, जो पैरा 20 की सूची खोलता है, उन्हीं में है।
यह ठप्पा किसी तकनीकी ग़लती से नहीं लगा। 28 नवंबर 2025 को रिज़र्व बैंक ने परिपत्र आरबीआई/2025-26/100 जारी किया, जिसका शीर्षक विनियमों के एकीकरण और परिपत्रों की वापसी का है। उसका पैरा 3 कहता है कि अनुसूची में दर्ज 9,445 परिपत्र, जो या तो नए मास्टर निर्देशों में समेट लिए गए हैं या अप्रचलित हो चुके हैं, तत्काल प्रभाव से वापस लिए जाते हैं और निरस्त किए जाते हैं। पैरा 1 बताता है कि उसी दिन 244 मास्टर निर्देश जारी हुए, जिनमें विनियमन विभाग के सारे निर्देश समेटे गए। परिपत्र पर महाप्रबंधक शिवाजी राधाकृष्णन के दस्तख़त हैं।
आरबीआई की वापस लिए गए परिपत्रों की सूची में विनियमन विभाग वाले खंड की तीन प्रविष्टियाँ इस कहानी की हैं। क्रम 3149 पर 5 मई 2003 की उचित व्यवहार संहिता है। क्रम 2260 पर 24 अप्रैल 2008 का परिपत्र है। और क्रम 221 पर 12 अगस्त 2022 का वह परिपत्र है जिसमें वसूली के लिए सुबह 8 बजे से पहले और शाम 7 बजे के बाद फ़ोन करने की मनाही है।
इबारत ख़त्म नहीं हुई है, और यह कहना ग़लत होगा कि क़र्ज़दार की सुरक्षा हट गई। वह नई जगह चली गई है। 28 नवंबर 2025 को ही एनबीएफ़सी के लिए 'ज़िम्मेदार कारोबारी आचरण निर्देश, 2025' जारी हुए, जिन पर महाप्रबंधक वीणा श्रीवास्तव के दस्तख़त हैं और जो 1 जुलाई 2026 तक संशोधित हैं। उनका पैरा 26 शब्द-दर-शब्द वही छह चीज़ें गिनाता है जो अदालत ने पैरा 21 की आठवीं बात में रखी हैं। पैरा 20 में बेवक़्त परेशान करने और ताक़त के इस्तेमाल की मनाही है। और 2022 वाला पूरा वाक्य, सुबह आठ और शाम सात समेत, इन निर्देशों का पैरा 100 है।
पैमाना यह है। 2022 का वह परिपत्र चार पैराग्राफ़ और 26 प्रविष्टियों की एक अनुसूची था। अब वही वाक्य नौ अलग-अलग निर्देश-समूहों में बैठा है, एक-एक करके हर तरह की संस्था के लिए, और वाणिज्यिक बैंकों वाले संस्करण में वह पैरा संख्या 445 है।
फ़ैसला इनमें से किसी का नाम नहीं लेता। न 2022 के परिपत्र का, न 2025 के निर्देशों का, न 28 नवंबर 2025 की उस वापसी का। पूरे पाठ में 'मास्टर डायरेक्शन' शब्द एक बार भी नहीं आता। इससे मामला नहीं बिगड़ता, क्योंकि वापसी परिपत्र का पैरा 4 और निर्देशों का पैरा 107 दोनों कहते हैं कि निरसन से पहले की गई कार्रवाई पुराने प्रावधानों से ही तय होगी। शर्मा के साथ जो हुआ, वह 2023 का है।
रिकवरी एजेंट आ जाए तो आपके पास आज क्या है
एक बात पहले ठीक कर लीजिए। आरबीआई का नियम रात में गाड़ी उठाने पर सीधी रोक नहीं लगाता। उसका शब्द 'फ़ोन' है।
ज़िम्मेदार कारोबारी आचरण निर्देश, 2025 का पैरा 100 कहता है कि संस्था या उसके एजेंट किसी भी तरह की धमकी या उत्पीड़न का सहारा नहीं लेंगे, न मौखिक न शारीरिक। उसी वाक्य में गिनाया गया है: सार्वजनिक रूप से अपमानित करना, परिवार, संदर्भ देने वालों और दोस्तों की निजता में दख़ल, मोबाइल या सोशल मीडिया पर अनुचित संदेश, धमकी भरे या गुमनाम फ़ोन, बार-बार फ़ोन करना, और बक़ाया क़र्ज़ की वसूली के लिए सुबह 8 बजे से पहले या शाम 7 बजे के बाद फ़ोन करना।
व्यवहार में आपके पास ये चीज़ें हैं:
- क़र्ज़ मंज़ूर या वितरित होते समय लोन एग्रीमेंट की प्रति, हर संलग्नक समेत। निर्देशों का पैरा 27 यह अनिवार्य करता है।
- एग्रीमेंट में ज़ब्ती की शर्त, और उसमें पैरा 26 की छह चीज़ें। नोटिस की अवधि इनमें पहली है।
- बेवक़्त परेशानी और ताक़त के इस्तेमाल पर रोक, पैरा 20।
- वसूली से जुड़ी शिकायतों के लिए अलग व्यवस्था, जिसका ब्योरा क़र्ज़ बाँटते समय आपको दिया जाना चाहिए।
माइक्रोफ़ाइनेंस क़र्ज़दारों के लिए सीमा और सख़्त है। उनके लिए फ़ोन की खिड़की सुबह 9 से शाम 6 बजे की है, और वसूली आपसी सहमति से तय की गई जगह पर होगी; घर या काम की जगह पर तभी आया जा सकता है जब क़र्ज़दार दो या उससे ज़्यादा बार वहाँ न पहुँचे।
अब वह हिस्सा जो फ़ैसले में नहीं है, और जिसे जोड़कर पढ़ना ख़तरनाक होगा। इस फ़ैसले में पुलिस के लिए कोई भूमिका तय नहीं की गई। कोई रिसीवर नहीं बिठाया गया। मध्यस्थता का ज़िक्र नहीं है। कंपनी पर न अवमानना की कार्रवाई हुई, न कोई जुर्माना लगा। थाना प्रभारी को भेजी गई ज़ब्ती-पूर्व सूचना तथ्यों के ब्योरे में है, शर्त के रूप में नहीं।
जो काम आया, वह शर्मा ने ख़ुद किया। उन्होंने घटना के दिन ही एफ़आईआर दर्ज कराई, और पैरा 27 में अदालत ने देरी की दलील इसी आधार पर ख़ारिज की कि वे उसी दिन थाने गए थे और उन्हें सचमुच लगा था कि गाड़ी चोरी हुई है। बिकी हुई गाड़ी के चालान आते रहना भी उनके काम आया। काग़ज़ बचाकर रखिए।
साढ़े चार लाख, दस लाख, पचास हज़ार और आरबीआई को भेजी गई प्रति
आदेश पैरा 32 और 33 में है, और वह छोटा है। कंपनी शर्मा के दोनों लोन खाते बंद करेगी। वह 4,50,000 रुपये वापस करेगी, यानी वह क़ीमत जिस पर ट्रक बेचा गया था, और उस पर बिक्री की तारीख़ से भुगतान तक 6 फ़ीसदी सालाना ब्याज देगी। शर्मा दस लाख रुपये मुआवज़े के हक़दार हैं, जो अदालत के शब्दों में उन्हें हुई मानसिक पीड़ा और लंबे समय तक रोज़ी-रोटी छिनने के बदले है। अपील 50,000 रुपये ख़र्च के साथ मंज़ूर की गई।
ब्याज की रक़म फ़ैसले में नहीं दी गई। बिक्री की तारीख़ 31 अगस्त 2023 से फ़ैसले के दिन तक साधारण ब्याज जोड़ें तो यह क़रीब 82,000 रुपये बैठता है; यह हिसाब हमारा है, अदालत का नहीं।
खातों के बंद होने का एक और मतलब है। 30 सितंबर 2023 की नोटिस में कंपनी ने 1,25,571 रुपये और माँगे थे। उस नोटिस के अपने आँकड़े 31 अगस्त 2023 को बक़ाया 5,71,914 रुपये बताते हैं, और बिक्री से 4,50,000 रुपये मिले; इन दोनों का अंतर 1,21,914 रुपये है, और बाक़ी 3,657 रुपये कहाँ से आए, फ़ैसला नहीं बताता। अब वह माँग ख़त्म है।
पैरा 30 बताता है कि मुआवज़ा किस आधार पर है। शर्मा साधारण हैसियत के आदमी हैं और उसी गाड़ी से ढुलाई करके कमाते थे। अदालत का निष्कर्ष है कि उन्हें मनमाने और अनुचित तरीक़े से रोज़ी के अधिकार से वंचित किया गया, और कंपनी की कार्रवाई अनुच्छेद 14 और 21 का उल्लंघन है।
आख़िरी निर्देश पैरा 31 में है। वह किसी पक्षकार के लिए नहीं है। अदालत ने रिज़र्व बैंक को निर्देश दिया कि वह एनबीएफ़सी और अनुसूचित वाणिज्यिक बैंकों, दोनों से अपने दिशानिर्देशों, मास्टर परिपत्रों और स्पष्टीकरणों का सच्चा पालन कराने के लिए प्रभावी क़दम उठाए, ताकि इस तरह की घटनाएँ, जिनमें एक नागरिक को रात के अँधेरे में बिना नोटिस और बिना किसी रास्ते के उसकी रोज़ी से अलग कर दिया जाता है, दोबारा न हों। रजिस्ट्री को फ़ैसले की प्रति आरबीआई भेजने को कहा गया है।
आरबीआई को क्या करना है, कब तक करना है, और किसे रिपोर्ट करनी है, फ़ैसला यह नहीं बताता। मामले की अगली तारीख़ भी नहीं है। जिस फ़ैसले में यह निर्देश है, उसमें अपील का अंतिम सिविल अपील नंबर तक ख़ाली छोड़ा गया है।
स्रोतहरि दत्त शर्मा बनाम उत्तर प्रदेश राज्य एवं अन्य, 2026 INSC 998, एसएलपी (सिविल) डायरी नंबर 10952/2026, सुप्रीम कोर्ट, 16 सितंबर 2026, न्यायमूर्ति पी.एस. नरसिम्हा और न्यायमूर्ति आलोक आराधे; फ़ैसला आलोक आराधे का लिखा; पूरा पाठ वेर्डिक्टम पर, उसी फ़ैसले की दूसरी प्रति, इंडियन कानून पर, तारीख़ 16 सितंबर 2026 (sci.gov.in की खोज कैप्चा से बँधी है), भारतीय रिज़र्व बैंक, RBI/2022-23/108, DOR.ORG.REC.65/21.04.158/2022-23, 12 अगस्त 2022: वसूली एजेंट रखने वाली नियमित संस्थाओं की ज़िम्मेदारी; पैरा 2 में सुबह 8 से शाम 7 बजे की सीमा, और 26 पुराने परिपत्रों की अनुसूची। पन्ने पर 'Withdrawn' की मुहर लगी है, भारतीय रिज़र्व बैंक, DBOD.Leg.No.BC.104/09.07.007/2002-03, 5 मई 2003: क़र्ज़ देने वालों के लिए उचित व्यवहार संहिता, जिसका पैरा (v)(c) फ़ैसले के पैरा 17 में उद्धृत है। इस पन्ने पर भी 'Withdrawn' की मुहर लगी है, भारतीय रिज़र्व बैंक, RBI/2025-26/100, DOR.RRC.REC.302/33-01-010/2025-26, 28 नवंबर 2025: 'विनियमों का एकीकरण — परिपत्रों की वापसी'; 244 मास्टर निर्देश और अनुसूची में दर्ज 9,445 परिपत्रों की वापसी, हस्ताक्षर शिवाजी राधाकृष्णन, भारतीय रिज़र्व बैंक (ग़ैर-बैंकिंग वित्तीय कंपनियाँ — ज़िम्मेदार कारोबारी आचरण) निर्देश, 2025, RBI/DOR/2025-26/362, 28 नवंबर 2025, 1 जुलाई 2026 तक संशोधित: पैरा 20, 26, 27, 90, 91, 100 और अध्याय पाँच का निरसन खंड, भारतीय रिज़र्व बैंक (वाणिज्यिक बैंक — ज़िम्मेदार कारोबारी आचरण) निर्देश, 2025, 1 जुलाई 2026 तक संशोधित: वही वाक्य यहाँ पैरा 445 है, भारतीय रिज़र्व बैंक, वापस लिए गए परिपत्रों की सूची, विनियमन विभाग का खंड, 19 सितंबर 2026 को पढ़ी गई: क्रम 221 (12 अगस्त 2022), क्रम 2260 (24 अप्रैल 2008) और क्रम 3149 (5 मई 2003)
और पढ़िए
-
 पैसासरकार ने यूपीआई पर शुल्क नहीं लगाया, 14 सितंबर की अधिसूचना ने दो हज़ार से ऊपर की क़ानूनी सुरक्षा हटा दी है
-
 काम की बातलोक अदालत में अपना मामला कैसे भिजवाएँ, उसमें ख़र्च क्या आता है, और फ़ैसले के बाद कौन सा रास्ता बंद हो जाता है
-
 समझिएपूरा खाता बंद करना आख़िरी उपाय: रिज़र्व बैंक के मसौदे में साइबर ठगी पर साठ दिन की सीमा